Santamaría Baeza

Abogados en Alicante: accidentes de tráfico, grandes lesionados y herencias

  • Inicio
  • Sobre Nosotros
  • Servicios jurídicos
    • Derecho Laboral
    • Derecho Administrativo
    • Derecho Inmobiliario
      • Operaciones inmobiliarias complejas
      • Propiedad Horizontal
      • Administración de Fincas
    • Derecho Bancario
    • Derecho de familia
    • Derecho Penal
    • Accidente de tráfico
      • Accidentes de Tráfico
      • Departamento para Grandes Lesionados
      • Indemnización por Accidente
  • Nuestro Blog
  • Contacto
  • Inicio
  • Sobre Nosotros
  • Servicios jurídicos
    • Derecho Penal
    • Derecho de familia
    • Accidentes de tráfico
      • Abogados accidentes de trafico
      • Indemnización por accidente de trafico
      • Grandes lesionados
    • Derecho Laboral
    • Derecho Inmobiliario
    • Propiedad horizontal
    • Derecho Bancario
    • Derecho Administrativo
    • Administración de fincas
    • Servicios Jurídicos de calidad

Obras y averías en un piso alquilado: qué paga el casero y qué paga el inquilino

7 de noviembre de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 6 minutos
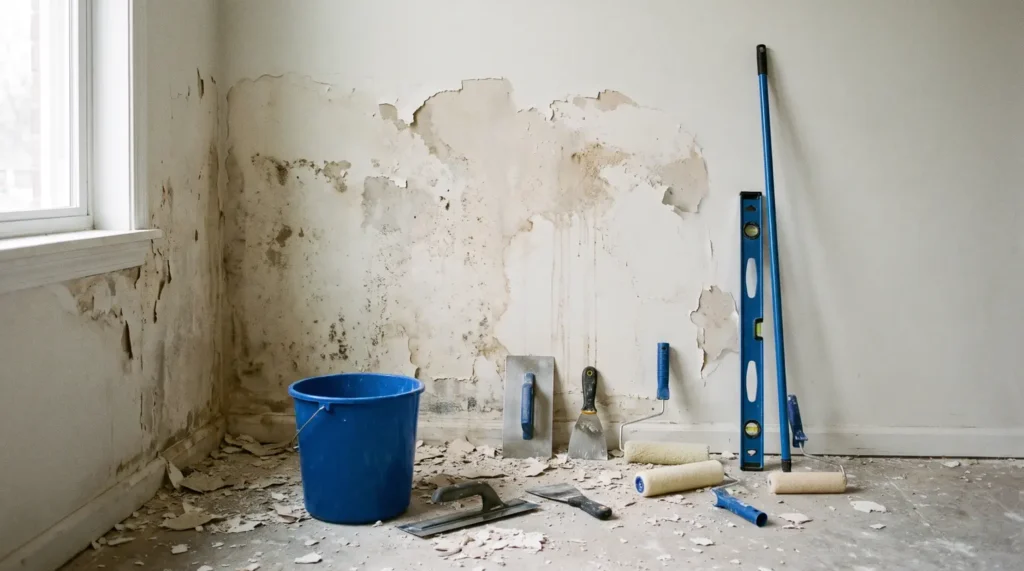
Humedad y desconchado en la pared de una vivienda alquilada: quien paga las reparaciones en un alquiler

Se rompe el termo en enero, aparece una humedad en el techo del dormitorio o deja de funcionar la caldera. La pregunta llega siempre igual al despacho: quién paga las reparaciones en un alquiler, el casero o el inquilino. La Ley de Arrendamientos Urbanos tiene una respuesta clara y, desde octubre de 2026, también una herramienta nueva para cuando el propietario no responde.

Regla general

Quién paga las reparaciones en un alquiler según el artículo 21 LAU

El punto de partida es el artículo 21.1 de la Ley 29/1994, de Arrendamientos Urbanos. El arrendador está obligado a realizar, sin derecho a elevar por ello la renta, todas las reparaciones necesarias para conservar la vivienda en las condiciones de habitabilidad que permitan servir al uso convenido.

Es decir: el casero no te hace un favor cuando arregla la caldera, cumple una obligación legal. Esa obligación tiene dos límites:

  • No cubre el deterioro imputable al inquilino, conforme a los artículos 1.563 y 1.564 del Código Civil: lo que tú rompes, lo pagas tú.
  • No llega hasta la destrucción de la vivienda por causa no imputable al arrendador, supuesto que remite al artículo 28 de la propia ley.

Fuera de ellos, la carga es del propietario, y conservar significa mantener la habitabilidad real: agua, luz y gas en funcionamiento, estanqueidad frente a filtraciones, elementos estructurales y los electrodomésticos que formaban parte de la vivienda arrendada.

Desgaste del uso

Las pequeñas reparaciones por desgaste del uso ordinario son del inquilino

El artículo 21.4 LAU es el otro lado de la balanza: las pequeñas reparaciones que exija el desgaste por el uso ordinario de la vivienda son de cargo del arrendatario. La ley no da una lista, y ahí nace la mayoría de los conflictos que vemos en Alicante y Elche.

En la práctica, y con el criterio que siguen nuestros juzgados, el reparto suele quedar así:

  • Del inquilino: cambiar una bombilla, sustituir la goma de un grifo que pierde, un desatasco puntual por uso, reponer la pila del termostato o la junta de la cisterna.
  • Del propietario: la caldera que se avería, la bajante común que filtra, la persiana cuyo mecanismo cede, el aire acondicionado que deja de enfriar, la instalación eléctrica obsoleta o la humedad por capilaridad.

La frontera no está en el importe, sino en la causa: una reparación barata provocada por un defecto de la instalación sigue siendo del casero, y un arreglo caro provocado por tu mal uso sigue siendo tuyo. Por eso el origen de la avería, documentado, decide la reclamación.

Ejemplo práctico

Piso en Alicante con renta de 800 euros: la obra de conservación del baño se prolonga 35 días y el inquilino no puede usarlo. Al superar los veinte días, el artículo 21.2 LAU obliga a disminuir la renta en proporción a la parte de la vivienda de la que el arrendatario se vea privado. La rebaja se calcula sobre la superficie y el uso afectados.

Novedad 2026

El nuevo artículo 21.5 LAU: quince días y descuento de la renta

Aquí está el cambio relevante. El Real Decreto-ley 29/2026, de 6 de octubre, añadió un apartado 5 al artículo 21 LAU, en vigor desde el 8 de octubre de 2026, con un camino reglado para los daños que afectan a la habitabilidad, la seguridad o la salubridad.

  1. Requerimiento por escrito. El arrendatario reclama la reparación al propietario y adjunta un presupuesto razonable para ejecutarla.
  2. Quince días naturales. Desde la recepción del requerimiento, el arrendador puede aceptar el presupuesto, proponer una reparación alternativa o ejecutar directamente el arreglo.
  3. Silencio o negativa injustificada. Pasado el plazo sin respuesta, el inquilino puede ejecutar las obras necesarias y descontar su importe de las rentas futuras.
  4. Coste acreditado. El gasto debe ser razonable, adecuado a los daños que se pretenden subsanar y quedar probado documentalmente.

El mismo decreto añadió el artículo 21 bis para la vivienda temporal, donde el reparto cambia: el arrendador asume la conservación y también las pequeñas reparaciones del uso ordinario, con respuesta en cinco días hábiles.

Una advertencia profesional que debemos hacer: este real decreto-ley está pendiente de convalidación por el Congreso de los Diputados. Un texto anterior prácticamente idéntico, el Real Decreto-ley 26/2026, fue derogado por acuerdo de la Cámara publicado el 2 de octubre de 2026, lo que dejó sin efecto estos mismos apartados. Hoy están vigentes, pero el escenario puede cambiar; si piensa apoyarse en el artículo 21.5 para descontar una reparación de la renta, conviene confirmar antes el estado de la norma.

Si no responde

Qué hacer si el casero no arregla la avería

El orden importa: dejar de pagar sin más es la vía rápida hacia un desahucio por impago, aunque tengas razón en el fondo.

  1. Comunica cuanto antes. El artículo 21.3 LAU te obliga a poner la necesidad de la reparación en conocimiento del arrendador en el plazo más breve posible y a facilitarle la verificación del estado de la vivienda.
  2. Deja constancia. Un burofax con acuse de recibo y certificación de contenido convierte el aviso en prueba; el WhatsApp ayuda, pero no lo sustituye.
  3. Documenta el daño. Fotografías con fecha y, en averías de entidad, informe técnico o presupuesto que identifique la causa.
  4. Atiende lo urgente. Si hay riesgo de daño inminente o incomodidad grave, el artículo 21.3 te permite hacer la reparación previa comunicación al arrendador y exigirle de inmediato su importe.
  5. Activa el requerimiento del 21.5. Por escrito, con presupuesto y cómputo de los quince días naturales.
  6. Reclama judicialmente si hace falta. Cabe exigir el cumplimiento de la obligación de conservar, la rebaja de la renta o la resolución del contrato con indemnización.

Consejo profesional

No compenses por tu cuenta una reparación con la renta del mes sin un requerimiento previo y sin factura. Es el error que más veces nos llega ya convertido en demanda de desahucio: el inquilino tenía razón sobre la avería y la perdió sobre la forma.

El mismo cuidado con la prueba vale cuando el casero no devuelve la fianza al terminar el contrato.

Obras y renta

Obras de conservación en una vivienda alquilada, rebaja de renta y mejoras

Cuando las obras de conservación en una vivienda alquilada no pueden esperar al final del contrato, el artículo 21.2 LAU te obliga a soportarlas, aunque resulten muy molestas o te priven de una parte del piso. La contrapartida ya la hemos visto: superados los veinte días, procede disminuir la renta de forma proporcional.

Si las obras hacen la vivienda inhabitable, el artículo 26 LAU te da la opción de suspender el contrato o de desistir, sin indemnización alguna. La suspensión paraliza el plazo del contrato y también la obligación de pagar la renta hasta que terminen.

Las mejoras siguen otro régimen. El artículo 22 LAU exige notificarlas por escrito con al menos tres meses de antelación, indicando naturaleza, comienzo, duración y coste previsible. Durante el mes siguiente puedes desistir del contrato, que se extinguirá dos meses después, y si decides soportarlas tienes derecho a la reducción proporcional de la renta y a la indemnización de los gastos que te obliguen a efectuar.

Para los negocios de la provincia de Alicante, el artículo 30 LAU extiende los artículos 21, 22, 23 y 26 a los arrendamientos de uso distinto de vivienda, de modo que el esquema también opera en locales y oficinas. Puede ver nuestros servicios de derecho inmobiliario en Alicante o revisar qué cláusulas abusivas del contrato de alquiler desplazan al inquilino reparaciones que la ley atribuye al propietario.

Cláusulas que no valen

Es frecuente leer en contratos de la Comunidad Valenciana que el inquilino asume todas las reparaciones. Esa cláusula contradice el artículo 21.1 LAU en lo que afecta a la habitabilidad: firmarla no traslada al inquilino la obligación de conservar que la ley impone al arrendador.

Preguntas frecuentes

Dudas habituales sobre reparaciones en el alquiler

¿Puedo dejar de pagar la renta si el casero no repara?

No es recomendable dejar de pagar sin más: te expone a un desahucio por impago. La vía correcta es el requerimiento escrito del artículo 21.5 LAU con presupuesto, esperar los quince días naturales y, si no hay respuesta, ejecutar la obra y descontar el importe acreditado de las rentas futuras.

¿Quién paga la caldera o el aire acondicionado?

Si formaban parte de la vivienda arrendada y se averían por su funcionamiento o por antigüedad, la reparación es del propietario, porque afecta a la habitabilidad. Si el daño viene de un mal uso o de la falta de mantenimiento que te correspondía, el coste es tuyo.

¿Cuánto puede rebajarse la renta durante una obra?

La ley no fija un porcentaje. El artículo 21.2 LAU ordena disminuir la renta en proporción a la parte de la vivienda de la que el inquilino se vea privado cuando la obra supera los veinte días. El cálculo atiende a la superficie y el uso afectados, y conviene pactarlo por escrito.

Conclusión

Conserva el propietario, mantiene el inquilino

El reparto del artículo 21 LAU es fácil de enunciar y difícil de aplicar: la habitabilidad es del casero, el desgaste del uso ordinario es del inquilino, y los casos dudosos los decide la causa de la avería junto a la prueba que cada parte conserve. En los dos lados del contrato el consejo es el mismo: avise por escrito, guarde presupuestos y facturas, y no improvise con la renta.

Puede consultar el texto consolidado del artículo 21 LAU en el BOE y contrastar cada apartado.

Hablemos de su caso

¿Tiene una avería sin resolver en su piso de alquiler?

En Santamaría Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (también WhatsApp) · vsantamaria@santamariaabogados.es

Este artículo ofrece información general sobre la normativa de arrendamientos urbanos y no sustituye al asesoramiento jurídico individualizado sobre un caso concreto. Vicente José Santamaría Baeza, colegiado n.º 8.150 del Ilustre Colegio de la Abogacía de Alicante.

Publicado en: Derecho Inmobiliario Etiquetado como: Abogado Alicante, Alquiler, Derecho Inmobiliario, LAU, Reparaciones

Zona tensionada de alquiler: qué cambia para el propietario y para el inquilino

11 de octubre de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 6 minutos

Hablar de una zona tensionada de alquiler se ha convertido en algo habitual cuando se firma un contrato de arrendamiento, pero casi nadie sabe si su piso está realmente dentro de una. Y la diferencia es enorme: en una zona declarada hay un tope legal a la renta y prórrogas obligatorias; fuera de ella, no. Te explicamos qué dice la ley, qué ha cambiado en octubre de 2026 y cuál es la situación concreta en la provincia de Alicante.

Marco legal

Qué es una zona de mercado residencial tensionado

La figura nace con la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda. Su artículo 18 permite a las administraciones competentes en materia de vivienda —en la práctica, las comunidades autónomas— declarar determinados ámbitos territoriales como zonas de mercado residencial tensionado cuando el acceso a la vivienda está en riesgo.

No es una etiqueta política: la declaración exige acreditar con datos que se cumple al menos una de estas dos circunstancias.

  • Que la carga media del coste de la hipoteca o del alquiler, más los gastos y suministros básicos, supere el 30 % de los ingresos medios de los hogares de la zona.
  • Que el precio de compra o de alquiler haya crecido en los cinco años anteriores al menos tres puntos porcentuales por encima del IPC de la comunidad autónoma.

Además, la comunidad autónoma debe acompañar una memoria justificativa —el documento técnico que acredita los datos— y elaborar un plan específico con medidas para corregir los desequilibrios detectados. La declaración tiene una vigencia temporal limitada y debe prorrogarse expresamente: no es indefinida, y cuando caduca los límites dejan de aplicarse a los contratos nuevos.

Tope a la renta

El límite al precio del alquiler en zona tensionada, paso a paso

Aquí está el verdadero efecto práctico. El límite al precio del alquiler en zona tensionada no es una cifra fija por metro cuadrado: se calcula caso por caso a partir del historial del propio piso, conforme a los apartados 6 y 7 del artículo 17 de la Ley de Arrendamientos Urbanos (LAU).

  1. Localiza el contrato anterior. Si la vivienda estuvo arrendada en los cinco años previos, la renta del nuevo contrato no puede superar la del último contrato vigente, aplicándole la cláusula de actualización que tuviera.
  2. Comprueba si cabe el incremento del 10 %. Ese tope admite una subida adicional de hasta el 10 % en supuestos tasados: obras de rehabilitación finalizadas en los dos años anteriores, mejoras de eficiencia energética, actuaciones de accesibilidad, o contratos firmados por diez años o más.
  3. Si no hubo contrato en cinco años, aplica el índice. Cuando la vivienda no ha estado alquilada en ese periodo, el techo pasa a ser el sistema de índices de referencia de precios del alquiler, que se consulta con la referencia catastral del inmueble.
  4. Mira quién es el arrendador. Si el propietario es gran tenedor, el límite del índice de referencia se aplica directamente, sin poder ampararse en la renta del contrato anterior.
  5. Documenta el cálculo en el contrato. Deje constancia del contrato de referencia y del cálculo aplicado: es la prueba que evita una reclamación posterior.
Ejemplo práctico

Un piso en un municipio declarado zona tensionada estaba alquilado hasta 2025 por 700 € al mes. El propietario, que tiene tres viviendas, quiere relanzarlo a 950 €. Con la regla del artículo 17.6 LAU su techo es la renta anterior actualizada; solo si ha ejecutado una rehabilitación en los dos años previos podría añadir hasta un 10 % más. De 700 € a 950 € hay un 35 % de subida: la cláusula sería nula en la parte que excede del tope y el inquilino podría reclamar la devolución de lo cobrado en exceso.

Gran tenedor

El umbral de gran tenedor que lo cambia todo

La condición de gran tenedor es la bisagra del sistema. La Ley 12/2023 lo define como la persona física o jurídica titular de más de diez inmuebles urbanos de uso residencial, o de una superficie construida de más de 1.500 m² de uso residencial, excluyendo en todo caso garajes y trasteros.

Y hay una vuelta de tuerca que muchos propietarios de Alicante y Elche desconocen: en la propia declaración de una zona tensionada la comunidad autónoma puede rebajar ese umbral a cinco o más inmuebles situados en ese ámbito, siempre que lo motive en la memoria justificativa. Es decir, con cinco pisos se puede pasar a ser gran tenedor —con las obligaciones que eso implica— solo por dónde están ubicados.

Novedad de octubre

Qué ha cambiado con el Real Decreto-ley 29/2026

Este es el punto que conviene conocer antes de firmar nada. El marco del alquiler ha vivido en 2026 una sucesión de decretos aprobados y derogados que ha dejado a propietarios e inquilinos sin referencias estables. Ya ocurrió con el Real Decreto-ley 8/2026 y la prórroga de los contratos de alquiler, y ha vuelto a ocurrir este otoño.

Cronología que debes tener presente

El Real Decreto-ley 26/2026, de 29 de septiembre, y el Real Decreto-ley 27/2026 no fueron convalidados por el Congreso en la sesión del 2 de octubre de 2026 y quedaron derogados. El Gobierno volvió a aprobar las medidas mediante el Real Decreto-ley 29/2026, de 6 de octubre, publicado en el BOE núm. 249 del 7 de octubre y en vigor desde el 8 de octubre de 2026.

Lo que aporta esta norma en materia de zonas tensionadas y gran tenedor es, sobre todo, cierre de vías de escape:

  • La condición de gran tenedor se acredita a través del Registro de la Propiedad, lo que dificulta discutirla de palabra.
  • Las viviendas situadas en una misma finca computan aunque no exista división horizontal inscrita.
  • Se regula el alquiler temporal y por habitaciones, exigiendo una causa real y acreditable y fijando límites de duración, para evitar que se use como forma de esquivar el régimen de la vivienda habitual.
  • En las zonas tensionadas, la renta del contrato de vivienda completa o la suma de los contratos por habitaciones debe respetar los límites del artículo 17 LAU.
  • Los anuncios de alquiler deben incluir el índice de referencia y otros datos obligatorios.

Un aviso importante: un real decreto-ley debe ser convalidado por el Congreso en el plazo constitucional de treinta días. Mientras ese trámite no se resuelva, cualquier decisión que se tome amparándose en esta norma debería contemplar el escenario de una nueva derogación. No es una hipótesis teórica: ya ha pasado dos veces este año.

Comunitat Valenciana

La declaración de zona tensionada en la Comunidad Valenciana: situación en Alicante

Y llegamos a la pregunta que de verdad importa a quien alquila en Alicante, Elche o Dénia: la declaración de zona tensionada en la Comunidad Valenciana no se ha producido. A día de hoy ningún municipio valenciano está declarado zona de mercado residencial tensionado.

El 1 de octubre de 2026, en el debate de política general de Les Corts Valencianes, se votó una propuesta para solicitar la declaración de trece municipios —entre ellos Dénia y Petrer, ambos en la provincia de Alicante, además de Sagunto y Gandia—. La propuesta fue rechazada. Varios ayuntamientos han aprobado mociones pidiéndola, pero la competencia es autonómica: sin acuerdo del Consell, no hay zona tensionada.

La consecuencia jurídica es muy concreta. Hoy, en toda la provincia de Alicante y en el resto de la Comunidad Valenciana, no se aplican los topes de renta del artículo 17.6 y 17.7 LAU ni la prórroga extraordinaria del artículo 10.3 LAU vinculada a estas zonas. Sí se aplican, en cambio, el resto de reglas generales de la LAU y las obligaciones que la ley impone a los grandes tenedores con independencia de la declaración. En otras comunidades —Cataluña, País Vasco, Navarra y Galicia— sí hay cientos de municipios declarados, lo que explica la confusión de muchos propietarios con inmuebles en varias autonomías.

Consejo profesional

En el despacho vemos dos errores que se repiten. El primero, propietarios que renuncian a actualizar la renta o aceptan condiciones por creer que su municipio está en zona tensionada cuando no lo está. El segundo, inquilinos que firman subidas desproporcionadas sin revisar si la cláusula es válida: el tope de la zona tensionada es solo una de las vías de defensa, y muchas rentas son impugnables por otros motivos. Antes de firmar, revise el contrato completo; nuestra guía sobre cláusulas abusivas en contratos de alquiler recoge las que más repercusión económica tienen.

Preguntas frecuentes

Dudas habituales sobre la zona tensionada

¿Puedo saber si mi piso está en zona tensionada?

Sí. Al tratarse de una declaración administrativa autonómica, debe publicarse oficialmente e identificar los municipios o ámbitos afectados. Si la Comunidad Valenciana no ha aprobado ninguna declaración, ningún inmueble de la provincia de Alicante está en zona tensionada, aunque su ayuntamiento lo haya solicitado.

Si se declara la zona después de firmar, ¿me afecta el tope?

Los límites de renta operan sobre los contratos que se celebran mientras la declaración está vigente. Un contrato anterior mantiene su renta pactada, sin perjuicio de que la actualización anual deba respetar los límites generales que estén en vigor en ese momento, que han cambiado varias veces en 2026.

Soy propietario de seis pisos, ¿soy gran tenedor?

Con la regla general, no: el umbral está en más de diez inmuebles urbanos residenciales o más de 1.500 m² construidos. Pero si la comunidad autónoma declarase una zona tensionada y rebajase motivadamente el umbral a cinco inmuebles en ese ámbito, sí podría pasar a serlo respecto de esos pisos.

Conclusión

Conviene decidir con la norma delante, no con el titular de prensa

La zona tensionada es una herramienta potente, pero solo existe donde la comunidad autónoma la ha declarado, y en la Comunidad Valenciana todavía no lo ha hecho. Sobre ese mapa se ha superpuesto un otoño de decretos aprobados, derogados y reaprobados que obliga a comprobar la fecha de cada norma antes de aplicarla. Si está a punto de firmar, actualizar o reclamar una renta, revise el caso con la regulación exacta aplicable a su contrato. Puede consultar nuestros servicios de derecho inmobiliario en Alicante.

Hablemos de su caso

¿Dudas sobre el precio de su alquiler o la validez de una subida de renta?

En Santamaría Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (también WhatsApp) · vsantamaria@santamariaabogados.es

Este artículo ofrece información jurídica de carácter general y no sustituye al asesoramiento individualizado sobre un caso concreto. Vicente José Santamaría Baeza, colegiado n.º 8.150 del Ilustre Colegio de la Abogacía de Alicante.

Publicado en: Derecho Inmobiliario Etiquetado como: Abogado Alicante, Alquiler, Derecho Inmobiliario, Vivienda

Retraso en la entrega de tu vivienda de obra nueva: cómo reclamar y recuperar las cantidades anticipadas

10 de octubre de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 6 minutos

Firmaste sobre plano, has ido pagando mes a mes y la fecha de entrega ya pasó. Si te planteas reclamar por el retraso en la entrega de tu vivienda de obra nueva, la buena noticia es que la ley protege tu dinero mucho mejor de lo que suele creerse. La mala es que esa protección tiene plazos, y el silencio juega a favor del promotor.

En la costa de Alicante se han reactivado con fuerza las promociones sobre plano, y con ellas los retrasos: licencias que tardan, subcontratas que fallan, materiales que no llegan. Como despacho que trabaja a diario con compradores de obra nueva en Alicante y Elche, vemos el mismo error repetido: esperar «un poco más» por educación, hasta que el margen de maniobra se estrecha.

Punto de partida

Cuándo hay realmente un retraso jurídicamente relevante

No todo incumplimiento de fecha da derecho a resolver el contrato. Lo primero es leer con lupa la escritura o el contrato privado y localizar tres datos.

  • La fecha concreta de terminación y de entrega, que son cosas distintas: una obra puede estar terminada y la vivienda sin entregar.
  • Las prórrogas pactadas: muchos contratos conceden al promotor meses adicionales por causas ajenas a su voluntad.
  • La condición de la licencia de primera ocupación, imprescindible para que la vivienda sea habitable y, por tanto, para que la entrega sea efectiva.

Las cláusulas de prórroga automática e indefinida, redactadas de forma que el promotor pueda entregar prácticamente cuando quiera, son revisables. Si desequilibran los derechos de las partes en perjuicio del consumidor, pueden declararse abusivas conforme al texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios. Una cosa es un margen razonable y tasado; otra, una prórroga en blanco.

Y hay un matiz que conviene fijar desde el principio: el retraso es un problema de incumplimiento del plazo, distinto de los desperfectos que aparecen después. Si la vivienda ya se te entregó y lo que aparecen son defectos, el terreno es otro, el de los vicios ocultos en la vivienda comprada.

Garantía legal

El aval de cantidades anticipadas en la compra de vivienda: tu red de seguridad

Aquí está la clave de casi todos estos asuntos. La disposición adicional primera de la Ley 38/1999 de Ordenación de la Edificación, en la redacción que le dio la Ley 20/2015, impone al promotor dos obligaciones que no son opcionales.

  • Garantizar la devolución de todas las cantidades anticipadas, incrementadas con los intereses legales, mediante un seguro de caución o un aval solidario de entidad de crédito.
  • Ingresar esas cantidades en una cuenta especial, separada del resto de fondos del promotor y destinada en exclusiva a la construcción.

Además, el contrato debe recoger expresamente esa obligación de devolución, la referencia a la garantía y los datos de la cuenta especial, y el promotor tiene que entregarte el documento que acredita el aval o la póliza. Si nunca te dieron ese documento, no es un olvido administrativo: es un incumplimiento con consecuencias.

Ejemplo práctico: 42.000 euros entregados y una fecha incumplida

Compraventa sobre plano en una promoción de la provincia de Alicante. Entrega prevista para mayo; a 1 de octubre, ni licencia de primera ocupación ni fecha nueva. El comprador ha anticipado 42.000 euros. Puede optar por rescindir y recuperar los 42.000 euros más los intereses legales (el interés legal del dinero está fijado en el 3,25 % para 2026, según el Banco de España) y los impuestos aplicables, o conceder una prórroga por escrito con fecha cierta. Lo que no le conviene es dejar pasar el tiempo sin requerir nada.

Dos caminos

Resolver el contrato de compraventa de vivienda sobre plano o conceder prórroga

La propia disposición adicional primera te da la elección cuando la construcción no se inicia o la vivienda no llega a entregarse: rescindir el contrato con devolución de lo entregado, incrementado en los intereses legales y los impuestos aplicables, o conceder al promotor una prórroga que debe constar en una cláusula adicional con el nuevo período y la fecha de terminación y entrega.

En paralelo existe la vía civil general del artículo 1124 del Código Civil: ante un incumplimiento, puedes exigir el cumplimiento o la resolución, con indemnización de daños y abono de intereses. Los tribunales no resuelven por cualquier demora; exigen que el retraso sea esencial, es decir, que frustre la finalidad del contrato y la expectativa razonable del comprador. Un mes sobre una promoción de tres años se valora de forma muy distinta a dos años sin licencia.

Si resolver el contrato de compraventa de vivienda sobre plano es la opción, conviene cuantificar también el perjuicio: alquiler que has tenido que seguir pagando, mudanza frustrada, gastos de hipoteca ya formalizada, o la diferencia de precio si tienes que comprar de nuevo en un mercado más caro. Ese daño se acredita con facturas y contratos, no con estimaciones.

Cómo reclamar

Cómo reclamar el retraso en la entrega de tu vivienda de obra nueva, paso a paso

  1. Reúne la documentación. Contrato o escritura, anexos, justificantes de cada pago, documento del aval o póliza de seguro, licencia de obra y toda la comunicación con el promotor, incluidos correos y mensajes.
  2. Requiere al promotor de manera fehaciente. Burofax con acuse de recibo y certificación de texto, exigiendo la entrega o la devolución de las cantidades anticipadas. Este paso no es un trámite: es el que activa la garantía.
  3. Deja correr el plazo de 30 días. Si el promotor no devuelve el dinero en ese plazo desde el requerimiento fehaciente, queda abierta la reclamación al asegurador o al avalista.
  4. Reclama a la aseguradora o a la entidad avalista. El asegurador debe indemnizar dentro de los 30 días siguientes a la reclamación. Vigila la caducidad: el aval caduca transcurridos dos años desde el incumplimiento si no has pedido la rescisión y la devolución.
  5. Si no hay garantía, dirígete también al banco. La entidad que recibió los ingresos puede responder, como se explica en el apartado siguiente.
  6. Reclama judicialmente si no hay respuesta. Demanda de resolución y devolución con intereses, acumulando la acción indemnizatoria por los daños acreditados.

Si no hay aval

El banco también responde, aunque el promotor no avalara nada

Es el escenario más frecuente en las promociones problemáticas: nunca hubo aval ni cuenta especial, y el promotor ha desaparecido o está en concurso. Durante años se asumió que el comprador perdía el dinero. Ya no.

El Tribunal Supremo, en su sentencia 733/2015, de 21 de diciembre (Sala Primera), fijó como doctrina que la entidad de crédito que admite ingresos de los compradores en una cuenta del promotor, sin exigir la apertura de la cuenta especial ni la garantía correspondiente, responde frente a los compradores por el total de las cantidades anticipadas ingresadas en las cuentas que el promotor tuviera abiertas en ella. El fundamento es el deber de vigilancia que la norma impone a la entidad, aunque no sea parte del contrato de compraventa.

Dato que el promotor no suele mencionar

No constituir la garantía de las cantidades anticipadas no es gratis. Se trata de una infracción en materia de consumo que puede sancionarse hasta con el 25 % de las cantidades que debieron asegurarse, sin perjuicio de las competencias autonómicas y de la Dirección General de Seguros y Fondos de Pensiones. Mencionarlo en el requerimiento cambia el tono de la negociación.

Consejo profesional

No acepte una prórroga verbal ni una «fecha aproximada» por teléfono. En nuestra experiencia con operaciones inmobiliarias complejas, el comprador que documenta cada paso recupera su dinero; el que confía en la buena voluntad acaba litigando con menos pruebas. Si decide conceder prórroga, que sea por escrito, con fecha de entrega cierta y con una consecuencia pactada si tampoco se cumple.

Preguntas frecuentes

Dudas habituales sobre el retraso en la entrega

¿Puedo resolver el contrato por un retraso de dos meses?

Depende del contrato y del conjunto de la operación. Si hay prórrogas pactadas válidas y el retraso es breve, lo habitual es que los tribunales no aprecien un incumplimiento esencial. La devolución del dinero por la vía de la garantía exige que la vivienda no se haya entregado; dos meses rara vez bastan por sí solos, aunque sí abren la vía indemnizatoria.

El promotor dice que la culpa es del Ayuntamiento por la licencia. ¿Me afecta?

La obtención de licencias forma parte del riesgo de promoción. El promotor responde frente a usted del plazo que asumió, con independencia de sus relaciones con la Administración o con las subcontratas. Otra cosa es que el contrato prevea prórrogas específicas y tasadas por causas ajenas, que sí pueden amparar una demora acotada.

¿Recupero también el IVA y los gastos?

La garantía cubre las cantidades anticipadas más los intereses legales y los impuestos aplicables a esas entregas. Los demás perjuicios —alquiler sobrevenido, gastos de hipoteca, mudanza frustrada— se reclaman como indemnización de daños, y requieren prueba documental de cada partida.

Conclusión

El tiempo corre a favor de quien reclama primero

Reclamar por el retraso en la entrega de una vivienda de obra nueva no es una batalla perdida: la ley obliga al promotor a garantizar su dinero, el banco puede responder si no lo hizo y la caducidad del aval le marca un calendario. Lo decisivo es requerir de forma fehaciente, conservar la prueba y decidir con criterio entre resolver o prorrogar. Si quiere que revisemos su contrato, nuestro equipo de abogados de derecho inmobiliario en Alicante trabaja con compradores de obra nueva en toda la provincia y en la Comunidad Valenciana. Y si su problema es la ruptura previa a la compraventa, le interesa saber, cuando se rompe un contrato de arras, quién paga.

Hablemos de su caso

¿Su promotor se retrasa y no sabe si resolver o esperar?

En Santamaría Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (también WhatsApp) · vsantamaria@santamariaabogados.es

Este artículo ofrece información general de carácter divulgativo y no sustituye al asesoramiento jurídico individualizado. Cada caso requiere el análisis de su documentación concreta. Vicente José Santamaría Baeza, colegiado n.º 8.150 del Ilustre Colegio de la Abogacía de Alicante.

Publicado en: Derecho Inmobiliario Etiquetado como: Abogado Alicante, Cantidades Anticipadas, Compraventa, Derecho Inmobiliario, Obra Nueva, Promotor

Cancelar la hipoteca en el Registro de la Propiedad: pasos, coste real y caducidad de hipotecas antiguas

26 de septiembre de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 6 minutos

Pagaste la última cuota, el banco te dio la enhorabuena y ahí terminó todo. Pero si pides una nota simple de tu vivienda, la hipoteca sigue ahí: para cancelar la hipoteca en el Registro de la Propiedad hay unos pasos que nadie suele explicarte. Te contamos cuáles son, cuánto cuesta de verdad y qué pasa con las hipotecas antiguas que se pueden cancelar por caducidad.

Pagar no basta

Por qué pagar la última cuota no borra la hipoteca del Registro

Conviene separar dos cosas que se confunden a diario. Cuando abonas el último recibo se extingue la obligación: ya no debes nada, es la cancelación económica. La hipoteca, en cambio, es un derecho real inscrito, y el Registro solo se modifica mediante un asiento que alguien debe solicitar: es el principio de rogación, el registrador no actúa de oficio.

Resultado: tu vivienda de Alicante puede estar pagada desde hace años y seguir apareciendo como gravada. Esa carga «fantasma» no te reclama dinero, pero bloquea operaciones: al vender, el comprador exigirá la finca libre de cargas y su banco no formalizará una hipoteca nueva sobre un inmueble con otra inscrita por delante. En una herencia complica la partición. Antes de poner el piso en el mercado, pide una nota simple registral para leer las cargas del inmueble.

Paso a paso

Pasos para cancelar la hipoteca en el Registro de la Propiedad

El trámite tiene cuatro piezas: un certificado, una escritura, un impuesto y una inscripción. Este es el orden que seguimos nosotros.

  1. Solicita al banco el certificado de deuda cero. Acredita la amortización total del préstamo, con los datos de la operación y los registrales de la finca. No te puede costar nada: el Banco de España mantiene que las entidades «no están legitimadas para el cobro de importe alguno por la simple emisión de un certificado de cancelación económica de la deuda».
  2. Pide la escritura de cancelación ante notario. Un apoderado del banco comparece para declarar extinguido el préstamo y consentir la cancelación. Esa comparecencia no es un servicio que la entidad te preste, de modo que no debe repercutirte coste por ella; la factura de la notaría sí la pagas tú.
  3. Presenta la autoliquidación del impuesto. La escritura está exenta de Actos Jurídicos Documentados por el artículo 45.I.B).18 del texto refundido del ITP y AJD, que declara exentas «las primeras copias de escrituras notariales que documenten la cancelación de hipotecas de cualquier clase». Exento no es invisible: en la Comunidad Valenciana se presenta igualmente el modelo declarando la exención.
  4. Inscribe la cancelación en el Registro competente. Se presenta la escritura en el Registro de la Propiedad donde esté inscrita la finca. El registrador debe calificar el documento en el plazo de quince días desde el asiento de presentación, conforme al artículo 18.2 de la Ley Hipotecaria.
  5. Verifica el resultado. Pide una nueva nota simple cuando te devuelvan la escritura inscrita. Solo cuando la finca aparece libre de cargas el trámite está terminado de verdad.

Coste real

Cuál es el coste de la cancelación registral de la hipoteca

Aquí es donde más dinero se pierde por desconocimiento. El coste de la cancelación registral de la hipoteca no lo fija el banco: notaría y registro aplican aranceles aprobados por Real Decreto, con una reducción específica para estas escrituras en la disposición adicional segunda del Real Decreto-ley 18/2012.

  • Notaría: se aplica el número 2.2 del arancel notarial tomando como base el capital inscrito o garantizado, reducido al 70 %, con un mínimo de 90 euros.
  • Registro: se aplica el número 2.2 del arancel de los registradores sobre el capital inscrito, reducido al 60 %, con un mínimo de 24 euros.
  • Impuesto de AJD: exento en su cuota gradual (art. 45.I.B).18 TRLITPAJD).
  • Certificado de deuda cero: cero euros.
  • Gestoría: sus honorarios son libres y no están limitados por ley. Ninguna norma te obliga a contratar la que te propone el banco.
Ejemplo de cómo se calcula

Vivienda en Elche con 150.000 euros de capital hipotecario inscrito. La base del arancel notarial no son los 150.000 euros, sino 105.000 (el 70 %), y la del registral, 90.000 (el 60 %), con los mínimos de 90 y 24 euros. A eso se suman copias e IVA. La gestoría, si la contratas, va aparte: es el concepto que más encarece la operación cuando se acepta sin comparar.

Hipotecas antiguas

Cancelación de la hipoteca por caducidad: artículo 82 de la Ley Hipotecaria y artículo 210

Hay un escenario muy frecuente en fincas antiguas de la provincia de Alicante: una hipoteca de los años noventa que nadie canceló, con una entidad que ya no existe. Para eso existe la cancelación por caducidad, que se pide por instancia del propio titular de la finca, con firma legitimada notarialmente o ratificada ante el registrador. Funcionan dos vías, y elegir la equivocada es la causa habitual de que el registrador suspenda la cancelación.

  • Artículo 82, párrafo quinto, de la Ley Hipotecaria: cuando del Registro consta la fecha en que la obligación debía quedar satisfecha por completo. El plazo es el de prescripción de la acción hipotecaria —veinte años, artículo 1964.1 del Código Civil— más un año adicional en el que no debe resultar del propio Registro que la hipoteca se ha renovado, que se ha interrumpido la prescripción o que se ha ejecutado. En la práctica, veintiún años.
  • Artículo 210.1, regla octava, de la Ley Hipotecaria: cuando no consta en el Registro la fecha del pago íntegro. Entonces hacen falta veinte años desde el último asiento en que conste la reclamación de la obligación garantizada o, en su defecto, cuarenta años desde el último asiento relativo a la titularidad de la propia garantía.
Un caso reciente y muy cercano

La Dirección General de Seguridad Jurídica y Fe Pública, en resolución de 29 de septiembre de 2025 (BOE de 29 de diciembre de 2025), desestimó el recurso frente al Registro de la Propiedad de Villajoyosa n.º 1 y confirmó la suspensión de la cancelación de varias hipotecas: no había un pacto de caducidad convencional nítido y claro, de modo que solo cabía la caducidad legal, y constaba una nota marginal de ejecución hipotecaria, que interrumpe el cómputo.

Esa distinción entre caducidad convencional y legal sigue siendo un criterio discutido y genera recursos constantes. No basta con mirar la fecha del préstamo: hay que leer la inscripción completa y las notas al margen antes de presentar la instancia. Puedes consultar la resolución en el Boletín Oficial del Estado.

Errores frecuentes

Los cinco errores que más vemos en Alicante

  • Dejarlo para el día de la firma de la venta: la cancelación tiene sus tiempos y retrasa la compraventa entera.
  • Pagar por el certificado de deuda cero, cuando el criterio del supervisor es que no procede cobro alguno.
  • Aceptar sin más la gestoría que propone la entidad, sin pedir presupuesto ni comparar.
  • Confundir cancelación económica con registral: la primera la hace tu último pago, la segunda no se produce sola.
  • Confundir la cancelación con un cambio de entidad. Si lo que quieres es mover tu préstamo a otro banco, el camino es distinto: lee nuestra guía sobre la subrogación de hipoteca y sus efectos.

Consejo profesional

Nuestro criterio es no esperar. Si acaba de terminar de pagar, inicie la cancelación registral en ese momento, con la documentación reciente y el banco todavía localizable. Si la hipoteca es antigua y la entidad desapareció, revise primero la inscripción y las notas marginales, decida después entre el artículo 82 y el artículo 210 y solo entonces presente la instancia: mal encuadrada se suspende y pierde meses.

Revisamos la situación registral de su vivienda y le decimos qué vía le corresponde. Consulte nuestros servicios de abogados de Derecho Inmobiliario en Alicante.

Preguntas frecuentes

Dudas habituales sobre cancelar la hipoteca en el Registro

¿Cuánto tarda la cancelación registral de una hipoteca?

Depende sobre todo de la agilidad del banco en emitir el certificado y enviar a su apoderado a la notaría, que es la fase más lenta. Presentada la escritura, el registrador debe calificarla en quince días desde el asiento de presentación. En conjunto, cuente con algunas semanas, no con días.

¿Puedo hacer el trámite yo mismo, sin gestoría?

Sí. No existe obligación legal de contratar gestoría, y menos la que propone la entidad. Puedes presentar tú la escritura y la autoliquidación, o encargarlo a tu abogado. Es donde se ahorra dinero, porque esos honorarios son libres y no están sujetos a arancel.

Si no voy a vender, ¿me hace falta cancelarla?

No es obligatorio, pero lo recomendamos. Una carga inscrita reaparece en el peor momento: una venta urgente, una herencia, una nueva financiación. Y cuanto más tiempo pasa, más difícil es localizar a la entidad o a su sucesora para firmar la escritura.

Conclusión

Pagada no es lo mismo que cancelada

Cancelar la hipoteca en el Registro de la Propiedad es un trámite acotado, con coste regulado y exención fiscal clara, que sin embargo sigue pendiente en miles de viviendas de Alicante, Elche y el resto de la Comunidad Valenciana. Si el préstamo es reciente, el camino es la escritura de cancelación; si es antiguo y el banco ya no existe, los artículos 82 y 210 de la Ley Hipotecaria permiten hacerlo por instancia. En ambos casos, lo que ahorra tiempo y dinero es revisar antes la inscripción. Si además arrastra un litigio con la entidad, nuestro equipo de abogados especialistas en Derecho Bancario puede valorar ese frente.

Hablemos de su caso

¿Su vivienda sigue hipotecada en el Registro aunque ya la haya pagado?

En Santamaría Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (también WhatsApp) · vsantamaria@santamariaabogados.es

Este artículo ofrece información jurídica de carácter general y no sustituye al asesoramiento individualizado sobre un caso concreto. Vicente José Santamaría Baeza, colegiado n.º 8.150 del Ilustre Colegio de la Abogacía de Alicante.

Publicado en: Derecho Inmobiliario Etiquetado como: Abogado Alicante, Cancelación, Derecho Inmobiliario, Hipotecas, Registro de la Propiedad

El casero no me devuelve la fianza: plazos, intereses y cómo reclamarla en la Comunidad Valenciana

17 de septiembre de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 6 minutos

Entregaste las llaves, dejaste el piso recogido y han pasado las semanas sin noticias. Si el casero no devuelve la fianza, la ley no te deja en el aire: existe un plazo concreto, un interés que corre automáticamente a tu favor y una vía de reclamación que funciona. Te explicamos cómo usarlos si alquilas en Alicante, Elche o cualquier municipio de la Comunidad Valenciana.

El plazo legal

Cuánto tiempo tiene el propietario para devolverte la fianza

La fianza es obligatoria en todo contrato de arrendamiento y se regula en el artículo 36 de la Ley 29/1994, de Arrendamientos Urbanos (LAU). Su apartado 4 fija la regla que más conviene conocer al inquilino: el saldo de la fianza que deba restituirse «devengará el interés legal, transcurrido un mes desde la entrega de las llaves por el mismo sin que se hubiere hecho efectiva dicha restitución».

La obligación de devolver nace al terminar el arrendamiento; lo que la ley concede al arrendador es un margen de un mes para comprobar el inmueble y liquidar. Pasado ese mes sin pago, el importe pendiente genera interés legal del dinero de forma automática, sin pactarlo ni reclamarlo antes. El tipo lo fija cada año la Ley de Presupuestos Generales del Estado.

Dos matices prácticos. El mes se cuenta desde la entrega de las llaves, no desde el fin del contrato ni desde que el propietario decide visitar la vivienda: documenta la entrega con un acta, un correo o un burofax. Y la ley no ampara retener la fianza «por si acaso»: quien retiene debe justificar qué retiene y por qué.

  • Vivienda habitual: la fianza en metálico equivale a una mensualidad de renta (art. 36.1 LAU).
  • Uso distinto del de vivienda (locales, oficinas, naves): dos mensualidades.
  • Garantías adicionales (aval, depósito extra): en vivienda, en contratos de hasta cinco años —o hasta siete si el arrendador es persona jurídica— no pueden exceder de dos mensualidades de renta (art. 36.5 LAU).
  • Durante esos mismos cinco o siete años la fianza no se actualiza (art. 36.2 LAU).
  • Transcurrido un mes desde la entrega de llaves sin devolución, corre el interés legal sobre el saldo pendiente.

Descuentos

Qué puede descontar el propietario de la fianza y qué no

La fianza garantiza el cumplimiento de las obligaciones del arrendatario, no es un colchón de libre disposición. El límite lo marca el Código Civil. El artículo 1561 CC obliga al inquilino a devolver la finca «tal como la recibió, salvo lo que hubiese perecido o se hubiera menoscabado por el tiempo o por causa inevitable». Y el artículo 1563 CC hace responsable al arrendatario «del deterioro o pérdida que tuviere la cosa arrendada, a no ser que pruebe haberse ocasionado sin culpa suya».

De ahí sale la distinción que decide casi todos estos conflictos: el desgaste ordinario por el uso corre a cargo del propietario, porque va incluido en la renta; el daño imputable al inquilino sí puede descontarse. Repintar tras tres o cuatro años de uso normal o cambiar una persiana envejecida es mantenimiento del negocio de alquilar. Un cristal roto, una encimera quemada o una humedad provocada por una obra no consentida, no.

Hay además una regla probatoria que muchos inquilinos descubren tarde: el artículo 1562 CC presume, a falta de descripción del estado de la finca al arrendarla, que el arrendatario la recibió en buen estado, salvo prueba en contrario. Sin inventario ni fotografías de entrada, discutir qué desperfecto ya existía es mucho más difícil.

Ejemplo de liquidación discutible

Renta y fianza de 750 €. Llaves entregadas el 30 de junio. El 10 de agosto el propietario retiene 620 €: 180 € de una factura de luz, 90 € por una mampara rota y 350 € por pintar toda la vivienda tras cuatro años. Los dos primeros son defendibles con factura; el tercero, salvo daños acreditados, es desgaste ordinario. Y desde el 30 de julio el saldo no devuelto ya genera interés legal.

Comunidad Valenciana

El depósito de la fianza del alquiler en la Comunidad Valenciana

La disposición adicional tercera de la LAU permite a las comunidades autónomas obligar al arrendador a depositar la fianza, sin devengo de interés, a disposición de la Administración autonómica hasta la extinción del contrato. La Comunitat Valenciana ejerció esa competencia: la materia se rige hoy por el Decreto 46/2022, de 29 de abril, del Consell, en vigor desde mayo de 2022 y con tramitación preferentemente telemática.

El depósito debe realizarse dentro del mes siguiente a la celebración del contrato, o al inicio real del arrendamiento si fuera anterior, por el importe de una mensualidad en vivienda y dos en uso distinto. Terminado el contrato, es el arrendador quien solicita a la Generalitat la devolución de lo depositado.

Aquí está el punto que más confusión genera: el depósito es una obligación del propietario frente a la Administración, no una condición para que tú cobres. Tu derecho nace del contrato y del artículo 36 LAU, y tu deudor es el arrendador, no la Generalitat. Que el casero no depositara la fianza no te perjudica; es un incumplimiento suyo, con su propio régimen sancionador.

Cómo reclamar

El casero no devuelve la fianza: qué hacer paso a paso

  1. Reúne la prueba antes de escribir nada. Contrato, justificante de pago de la fianza, fotografías del estado de entrada y salida, acta o correo de entrega de llaves, últimas facturas de suministros y cualquier mensaje donde el propietario reconozca la deuda o anuncie descuentos.
  2. Envía un requerimiento fehaciente. Un burofax con acuse de recibo y certificación de texto reclamando el importe exacto, invocando el artículo 36.4 LAU y exigiendo justificación documental de cualquier retención. Interrumpe la prescripción y fija la fecha desde la que discutes los intereses.
  3. Cumple el requisito de procedibilidad. Desde la entrada en vigor de la Ley Orgánica 1/2025, de 2 de enero, de medidas en materia de eficiencia del Servicio Público de Justicia, acudir previamente a un medio adecuado de solución de controversias (MASC) es requisito de admisibilidad de la demanda civil en los procesos declarativos, y la reclamación de la fianza no está entre las materias exceptuadas de su artículo 5. Vale la negociación directa entre las partes o entre abogados, la mediación, la conciliación o una oferta vinculante confidencial, siempre que quede documentada.
  4. Presenta demanda de juicio verbal. Agotado el plazo para reclamar la fianza del alquiler por la vía amistosa, la demanda se tramita por razón de la cuantía: el artículo 250.2 LEC remite al juicio verbal las que no excedan de quince mil euros. Por debajo de 2.000 € cabe comparecer sin abogado ni procurador (arts. 23.2 y 31.2 LEC), aunque rara vez compensa.
  5. No dejes pasar el tiempo. La acción es personal y sin plazo específico, de modo que prescribe a los cinco años desde que puede exigirse el cumplimiento (art. 1964.2 CC). Cinco años parecen muchos, pero la prueba se deteriora mucho antes que el plazo.
Cifras que conviene tener delante

Un mes desde la entrega de llaves para que corra el interés legal (art. 36.4 LAU). Hasta 15.000 € de cuantía, juicio verbal (art. 250.2 LEC). Hasta 2.000 €, sin abogado ni procurador obligatorios (arts. 23.2 y 31.2 LEC). Cinco años de prescripción (art. 1964.2 CC). MASC obligatorio previo a la demanda (art. 5 LO 1/2025).

Consejo profesional

En los asuntos de fianza no gana quien tiene razón, sino quien la puede probar. Antes de firmar y el día que devuelvas las llaves, haz el mismo recorrido con el móvil: cada estancia, paredes, suelos, electrodomésticos y contadores, y guarda los archivos sin editar. Ese inventario vale más que cualquier discusión posterior sobre la pintura.

Si el propietario ya ha anunciado descuentos genéricos y sin factura, responda por escrito antes de aceptar nada: una aceptación apresurada puede interpretarse como conformidad con la liquidación. En nuestro despacho revisamos estos casos con detalle; puede consultarnos a través de nuestra área de abogados de derecho inmobiliario en Alicante.

Preguntas frecuentes

Dudas habituales sobre la devolución de la fianza

¿Puedo usar la fianza para pagar el último mes de renta?

No de forma unilateral. La fianza garantiza el conjunto de tus obligaciones y su destino se liquida al final del arrendamiento, no sustituye la última mensualidad. Si dejas de pagar ese mes y el propietario lo imputa a la fianza, puede reclamarte además los daños que aparezcan después. Si queréis compensarla, hacedlo por acuerdo escrito.

El casero no depositó la fianza en la Generalitat, ¿pierdo algo?

No. El depósito es una obligación del arrendador frente a la Administración valenciana y su incumplimiento tiene consecuencias para él, no para ti. Tu derecho a la devolución sigue intacto y se reclama directamente al propietario, que es tu deudor conforme al artículo 36 LAU y al contrato firmado.

¿Puede descontarme la pintura del piso?

Solo si el deterioro excede del uso ordinario. Repintar por desgaste normal tras varios años de ocupación es mantenimiento a cargo del propietario. Si hay manchas, agujeros, humedades provocadas o cambios de color no consentidos, sí cabe descuento, y debe acreditarse con presupuesto o factura del trabajo realmente ejecutado.

Conclusión

Una reclamación sencilla si se documenta bien

Recuperar la fianza del alquiler rara vez es un asunto jurídicamente complejo: es un asunto probatorio. La norma está de tu lado —plazo de un mes, interés legal automático y carga de justificar cada retención sobre quien la practica—, pero necesita fotografías, facturas y un requerimiento bien redactado. En Santamaría Baeza Abogados llevamos reclamaciones de fianza y conflictos de arrendamiento en Alicante, Elche y toda la provincia de Alicante; puede consultar el texto consolidado del artículo 36 de la LAU en el BOE.

Hablemos de su caso

¿El casero no le devuelve la fianza y no sabe por dónde empezar?

En Santamaría Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (también WhatsApp) · vsantamaria@santamariaabogados.es

Este artículo ofrece información jurídica de carácter general y no sustituye al asesoramiento individualizado sobre un caso concreto. Vicente José Santamaría Baeza, colegiado n.º 8.150 del Ilustre Colegio de la Abogacía de Alicante.

Publicado en: Derecho Inmobiliario Etiquetado como: Abogado Alicante, Alquiler, Arrendamientos, Derecho Inmobiliario, Fianza

Nota simple registral: cómo leer las cargas antes de comprar un inmueble

11 de septiembre de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 7 minutos

Firmar la compra de un piso sin haber leído con calma una nota simple registral actualizada es, probablemente, el error más caro que se comete en el mercado inmobiliario de Alicante. En dos folios cabe todo lo que de verdad importa: quién es el dueño, qué debe la finca y qué puede reclamarle a usted mañana un tercero. Le explicamos cómo leerla.

Punto de partida

Qué es la nota simple registral y qué valor tiene

La nota simple registral es el documento con el que el Registro de la Propiedad da publicidad al contenido de sus asientos sobre una finca concreta. Su regulación está en el artículo 222 de la Ley Hipotecaria (el Decreto de 8 de febrero de 1946) y en el Reglamento Hipotecario.

Conviene empezar por un matiz que casi nadie explica: el artículo 222.5 de la Ley Hipotecaria dice que la nota simple tiene valor puramente informativo y no da fe del contenido de los asientos, sin perjuicio de la responsabilidad del registrador por los daños causados por errores u omisiones al elaborarla. El documento que sí da fe es la certificación registral (artículos 225 y siguientes de la Ley Hipotecaria), que se pide cuando hay litigio, una subasta o una operación de especial envergadura.

Eso no resta un ápice de utilidad a la nota. Al contrario: es la herramienta de diagnóstico rápido, barata y accesible que permite decidir si una operación merece seguir adelante. En nuestro despacho de Alicante es el primer papel que pedimos en cualquier compraventa, antes incluso de ver el contrato de arras.

Detrás de esos folios operan tres principios hipotecarios que conviene tener presentes. El de prioridad (artículo 17): lo que entra antes en el Registro gana a lo que entra después. El de tracto sucesivo (artículo 20): solo puede vender quien figura inscrito como titular. Y el de fe pública registral (artículo 34), que protege a quien compra de buena fe y a título oneroso de quien aparece en el Registro con facultades para transmitir, siempre que inscriba su propia adquisición. Ese último artículo es, en la práctica, la razón por la que inscribir no es un trámite: es el escudo.

Cómo pedirla

Cómo solicitar la nota simple del Registro de la Propiedad

Desde la entrada en vigor de la Ley 11/2023, de 8 de mayo, de digitalización de actuaciones notariales y registrales, el sistema registral español funciona en soporte exclusivamente electrónico. La publicidad registral —notas simples y certificaciones— se emite en formato electrónico a través de la sede electrónica de los registradores, sin perjuicio de su traslado a papel cuando sea necesario. En la provincia de Alicante ya no hace falta desplazarse al Registro para obtener una nota.

  1. Identifique la finca. Lo ideal es el número de finca registral y el Registro al que pertenece (Alicante n.º 1 a 4, Elche, San Vicente del Raspeig, Torrevieja…). Si no lo tiene, sirve la referencia catastral o la dirección completa.
  2. Entre en la sede electrónica de los registradores (sede.registradores.org) o acuda presencialmente al Registro competente por el municipio donde radica el inmueble.
  3. Elija la modalidad. La nota simple ordinaria refleja la situación en ese instante; la nota de información continuada, prevista en el propio artículo 222 de la Ley Hipotecaria, avisa además de las presentaciones que se produzcan durante un plazo posterior.
  4. Abone el arancel. Los honorarios registrales están fijados por el Real Decreto 1427/1989, que establece para la nota simple un arancel base de 3,005061 euros por finca, al que se añaden el IVA y los conceptos que el propio arancel prevé. Es una cantidad irrisoria comparada con el riesgo que cubre.
  5. Guarde la fecha y la hora de expedición. Es el dato que determina hasta qué momento la información es fiable.

Lectura del documento

Interpretar la nota simple del Registro de la Propiedad, apartado por apartado

Una nota tiene siempre la misma arquitectura. Estos son los bloques y qué debe mirar en cada uno:

  • Descripción de la finca. Superficie, linderos, cuota de participación si es un elemento de propiedad horizontal y referencia catastral. Compruebe que los metros coinciden con lo que le han enseñado y con el Catastro.
  • Titularidad. Quién es dueño, en qué porcentaje y con qué carácter (privativo o ganancial). Si vende una persona casada en gananciales, necesitará el consentimiento del cónyuge. Si hay varios copropietarios, deben comparecer todos.
  • Título de adquisición. Cómo llegó la finca al vendedor: compraventa, herencia, donación, adjudicación en procedimiento judicial. Una adquisición por herencia muy reciente merece revisión adicional.
  • Cargas y gravámenes. El apartado decisivo, al que dedicamos el siguiente epígrafe.
  • Notas marginales. Menciones al margen del asiento: afecciones fiscales, expedientes de dominio, notas de expedición de certificación en una ejecución hipotecaria. Una nota marginal aparentemente inocua puede estar anunciando un procedimiento en curso.
  • Representación gráfica georreferenciada. Tras la reforma de los artículos 9 y 10 de la Ley Hipotecaria por la Ley 13/2015, de 24 de junio, la nota indica si la finca está coordinada con el Catastro. Si no lo está, puede haber discrepancias de superficie que conviene resolver antes de firmar.

Si algún término se le resiste, en nuestro diccionario jurídico encontrará explicados los conceptos registrales más habituales.

Cargas y gravámenes

Cargas en la nota simple: hipotecas, embargos y afecciones

Las cargas de la nota simple son derechos de terceros que pesan sobre la finca y que, salvo que se cancelen, seguirán ahí cuando usted sea el propietario. No se transmiten como deuda personal, pero sí como responsabilidad del inmueble: si no se pagan, se ejecuta la casa.

Las más frecuentes son la hipoteca (fíjese en el capital garantizado y en la responsabilidad hipotecaria total, no en lo que el vendedor diga que le queda por pagar), los embargos anotados por Hacienda, la Seguridad Social, un ayuntamiento o un juzgado, las servidumbres, el derecho de usufructo, las condiciones resolutorias y las afecciones fiscales.

La afección fiscal merece párrafo propio porque asusta más de lo que debería. Es la nota marginal que garantiza el pago de una eventual liquidación complementaria del Impuesto de Transmisiones Patrimoniales de una transmisión anterior. Conforme al artículo 5 del texto refundido del ITP y AJD y al artículo 122 de su Reglamento, caduca a los cinco años desde la extensión de la nota marginal y se cancela de oficio. No debe confundirse con el plazo de prescripción del propio impuesto, que es de cuatro años y sí puede interrumpirse por actuaciones de la Administración.

Ejemplo: el embargo que no estaba el lunes

Un comprador pide la nota simple registral de un piso en el centro de Alicante el 2 de marzo. Está limpia. Firma el 30 de abril sin volver a pedirla. El 18 de abril se había anotado un embargo de la Agencia Tributaria por 41.000 euros. El embargo es anterior a su inscripción, de modo que la finca responde de él. Lo que costaba evitarlo: una nota nueva, unos pocos euros, el mismo día de la firma.

Tenga presente, además, que hay deudas que no aparecen en el Registro y que también le van a seguir. Las cuotas impagadas de la comunidad de propietarios: el artículo 9.1.e) de la Ley de Propiedad Horizontal afecta al inmueble adquirido al pago de la parte vencida de la anualidad de la adquisición y de los tres años naturales anteriores. Y el IBI, que conforme al artículo 64 del texto refundido de la Ley Reguladora de las Haciendas Locales constituye una afección real sobre el bien. Por eso al vendedor se le pide siempre certificado de la comunidad y últimos recibos del impuesto.

El día de la firma

Por qué la nota simple registral se pide el mismo día de la escritura

Una nota simple retrata el Registro en el segundo en que se expide. Nada impide que al minuto siguiente entre un mandamiento de embargo o una segunda hipoteca. Y aquí opera el principio de prioridad del artículo 17 de la Ley Hipotecaria: lo que gana es el orden de presentación en el Libro Diario, no la fecha de su contrato privado.

El asiento de presentación tiene una vigencia de sesenta días, que el artículo 109 del Reglamento Hipotecario computa como días hábiles. Durante esa ventana se despacha el documento, o se prorroga si hay calificación negativa. Cuanto antes llegue su escritura al Diario, antes queda usted protegido.

Por eso el protocolo en cualquier compraventa seria pasa por pedir nota el mismo día de la firma —el notario la solicita por vía telemática— y por presentar la escritura de inmediato, sin dejar semanas de por medio. Es exactamente lo que exigimos en las operaciones inmobiliarias complejas que dirigimos en la provincia de Alicante y en la Comunidad Valenciana.

Tres fechas que debe anotar

Fecha de la nota simple previa a las arras. Fecha de la nota del día de la firma. Fecha de presentación de la escritura en el Registro. Si entre la segunda y la tercera pasan más de unos días, alguien no está haciendo bien su trabajo.

Consejo profesional

Nuestro criterio en el despacho es que la nota simple nunca se lee sola: se lee contra el Catastro, contra el certificado de deuda de la comunidad, contra el último recibo del IBI y contra el certificado de saldo pendiente que emite el banco acreedor. La mayoría de los sustos que hemos visto en Alicante y Elche no nacían de una carga oculta, sino de una carga que estaba escrita y que nadie contrastó con la realidad extrarregistral.

Conozca nuestro servicio de Derecho Inmobiliario

Dudas frecuentes

Preguntas frecuentes sobre la nota simple registral

¿Cuánto tiempo es válida una nota simple?

No tiene plazo legal de caducidad, pero pierde fiabilidad desde el momento mismo en que se expide, porque el Registro cambia a diario. En la práctica, para unas arras se admite una nota de pocos días; para la escritura pública, debe ser del mismo día de la firma. Cualquier otra cosa es asumir un riesgo innecesario.

¿La nota simple sirve para ir a juicio?

Como principio de prueba puede aportarse, pero no acredita con fe pública el contenido del Registro: el artículo 222.5 de la Ley Hipotecaria le atribuye valor puramente informativo. Cuando se necesita un documento con eficacia probatoria plena —un procedimiento judicial, una subasta, una herencia litigiosa— hay que pedir una certificación registral.

¿Qué hago si la nota simple muestra una hipoteca ya pagada?

Es muy habitual: la deuda se canceló económicamente, pero nadie tramitó la cancelación registral. Debe exigirse al vendedor el certificado de saldo cero del banco y la escritura de carta de pago con su inscripción, o pactar en la escritura la retención de fondos necesaria para costear la cancelación. Nunca compre con la promesa verbal de que «ya se levantará».

Conclusión

Leer bien la nota evita pleitos que duran años

Interpretar la nota simple del Registro de la Propiedad no es un ejercicio académico: es el filtro que separa una compra tranquila de un procedimiento judicial de tres años. Descripción, titularidad, cargas, notas marginales y fecha de expedición. Cinco apartados que, revisados con criterio y contrastados con la documentación extrarregistral, resuelven la inmensa mayoría de los problemas antes de que existan. Puede consultar el texto íntegro de la norma en el texto de la Ley Hipotecaria publicado en el BOE.

Hablemos de su caso

¿Va a comprar y no sabe interpretar las cargas de la nota simple?

En Santamaría Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (también WhatsApp) · vsantamaria@santamariaabogados.es

Este artículo ofrece información jurídica de carácter general y no sustituye al asesoramiento individualizado sobre un caso concreto. Vicente José Santamaría Baeza, colegiado n.º 8.150 del Ilustre Colegio de la Abogacía de Alicante.

Publicado en: Derecho Inmobiliario Etiquetado como: Abogado Alicante, Compraventa, Derecho Inmobiliario, Nota Simple, Registro de la Propiedad

Comprar vivienda en la Comunidad Valenciana en 2026: el ITP baja al 9% y estos son los tipos reducidos

9 de septiembre de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 7 minutos

Comprar una vivienda usada en Alicante suele salir mejor de precio que una nueva, pero conviene saber que el impuesto es distinto y que en muchos casos supone el segundo mayor desembolso de la operacion. La buena noticia: el ITP en la Comunidad Valenciana en 2026 ha bajado, y existen tipos reducidos que pueden dejar la factura fiscal en menos de la mitad. Te explicamos cuanto te toca pagar y como no perder ninguna ventaja por un descuido formal.

Novedad 2026

Que ha cambiado en el ITP de la Comunidad Valenciana en 2026

El Impuesto sobre Transmisiones Patrimoniales Onerosas (ITP, tambien llamado TPO) grava la compra de vivienda de segunda mano. Lo paga siempre el comprador, no el vendedor, y se liquida ante la Agencia Tributaria Valenciana, no ante Hacienda estatal.

La Ley 5/2025 de la Generalitat rebajo el tipo general. Desde los hechos imponibles devengados a partir del 1 de junio de 2026, el impuesto de transmisiones patrimoniales de una vivienda en Valencia es del 9 por ciento, frente al 10 % anterior. Ese mismo cambio redujo el tipo residual de Actos Juridicos Documentados (AJD) del 1,5 % al 1,4 %.

Hay una excepcion al alza: cuando el valor del inmueble transmitido supera el millon de euros, el tipo aplicable es del 11 %. Este tramo agravado no es nuevo, ya existia antes de la reforma.

Lo importante es la fecha de devengo, que es la del otorgamiento de la escritura o del contrato. Una compraventa firmada el 30 de mayo de 2026 tributa al 10 %; la misma operacion firmada el 2 de junio, al 9 %.

Ejemplo: vivienda de 200.000 euros en Alicante

Con el tipo general anterior del 10 %, la cuota era de 20.000 euros. Con el 9 % vigente desde el 1 de junio de 2026, son 18.000 euros. Un ahorro de 2.000 euros por el simple hecho de la fecha de firma. A esa cifra hay que sumar notaria, registro y gestion, que el impuesto no cubre.

ITP o IVA

Vivienda usada o vivienda nueva: no pagas el mismo impuesto

Es la primera pregunta que hay que resolver, porque determina todo lo demas.

  • Vivienda de segunda mano (transmision entre particulares): tributa por ITP al 9 %, o al tipo reducido que corresponda. No se paga AJD por la cuota gradual, porque ambos conceptos son incompatibles.
  • Vivienda nueva, primera entrega del promotor: tributa por IVA al 10 % conforme al articulo 91.Uno.1.7 de la Ley 37/1992, mas AJD por la escritura.
  • Vivienda de proteccion oficial de regimen especial o de promocion publica entregada por el promotor: IVA reducido del 4 %.
  • AJD en obra nueva: el 0,1 % si la vivienda constituye la vivienda habitual del comprador; el 1,4 % en los demas casos desde junio de 2026.

Dicho de otro modo: en obra nueva el porcentaje conjunto suele ser mas bajo, pero el precio de partida es mayor. Conviene hacer el numero completo antes de decidir, algo que revisamos siempre en las operaciones inmobiliarias complejas que gestionamos en el despacho.

Tipos reducidos

Tipo reducido de ITP para jovenes y vivienda habitual en Valencia

Aqui esta el verdadero ahorro. El articulo 13 de la Ley 13/1997 de la Generalitat establece cuatro tipos reducidos, y la clave que casi nadie explica bien es que el umbral de 180.000 euros no es un tope de acceso, sino la frontera entre dos tramos. Si el valor no excede de 180.000 euros se aplica el tipo bajo; si lo excede, el tipo intermedio. En ambos casos hay beneficio.

  • 6 % — Primera vivienda habitual de menores de 35 anos cuyo valor no exceda de 180.000 euros. Tambien VPO de regimen general en ese mismo tramo.
  • 8 % — Los dos supuestos anteriores cuando el valor supera los 180.000 euros.
  • 3 % — Vivienda habitual de familia numerosa o monoparental, de personas con discapacidad y de mujeres victimas de violencia de genero, hasta 180.000 euros. Tambien VPO de regimen especial.
  • 4 % — Esos mismos supuestos cuando el valor supera los 180.000 euros.

Los limites de renta no se aplican a todos por igual. Para los jovenes menores de 35 anos, para la familia numerosa o monoparental de categoria general y para las victimas de violencia de genero, la suma de la base liquidable general y del ahorro en el IRPF no puede superar 30.000 euros en tributacion individual o 47.000 euros en conjunta. En categoria especial de familia numerosa o monoparental, los limites suben a 35.000 y 58.000 euros. En cambio, en los supuestos de VPO y de discapacidad la norma no exige limite de renta.

El grado de discapacidad exigido es del 65 % o superior con caracter general, o del 33 % o superior si se trata de discapacidad intelectual o mental reconocida de manera permanente.

Cuidado con la frontera de los 180.000 euros

Una persona de 32 anos que compra su primera vivienda habitual en Elche por 180.000 euros paga el 6 %: 10.800 euros. Si esa misma vivienda se valora en 185.000 euros, pasa al 8 %: 14.800 euros. Cinco mil euros mas de precio suponen cuatro mil euros mas de impuesto. La norma dice exceda y no exceda, de modo que un valor de exactamente 180.000 euros queda en el tramo bajo.

Consejo profesional

Hay un requisito que hace perder el tipo reducido con mas frecuencia que ningun otro y que no tiene nada que ver con la edad ni con la renta: la adquisicion debe constar en documento publico, o formalizarse asi dentro del plazo de declaracion del impuesto. Comprar en documento privado y escriturar mas tarde puede costar el beneficio entero.

Nuestra recomendacion es revisar el encaje fiscal antes de firmar las arras, no despues. En ese momento todavia se puede ajustar la operacion; una vez firmada la escritura, el margen es minimo. Puedes ver por que es clave contar con asesoramiento legal en la compra de vivienda desde el primer paso.

Base imponible

Sobre que valor se calcula: el valor de referencia del Catastro

Desde la reforma introducida por la Ley 11/2021, el articulo 10.2 del Texto Refundido de la Ley del ITP y AJD establece que la base imponible de los inmuebles es el valor de referencia del Catastro a la fecha de devengo. Si el valor declarado por las partes o el precio pactado son superiores, se toma la mayor de esas magnitudes.

Esto tiene una consecuencia practica que sorprende a muchos compradores: aunque hayas pagado 170.000 euros, si el valor de referencia es de 195.000 euros, tributas sobre 195.000 euros. Y de paso puedes cruzar la frontera de los 180.000 euros y perder el tramo reducido.

El valor de referencia se puede discutir, pero no de forma autonoma ni previa. Conforme al articulo 10.3, solo cabe impugnarlo al recurrir la liquidacion o al solicitar la rectificacion de la autoliquidacion. Es decir: primero se paga, despues se reclama. La Administracion resolvera previo informe preceptivo y vinculante de la Direccion General del Catastro, por lo que la solicitud debe ir bien armada con tasacion, fotografias del estado real del inmueble y testigos de mercado comparables.

Como se paga

Modelo 600: plazo de un mes y pasos a seguir

Conviene desmentir aqui un error muy extendido. El Reglamento estatal del impuesto habla de treinta dias habiles, pero en la Comunidad Valenciana rige el articulo 14 ter de la Ley 13/1997, que fija un plazo de un mes contado desde el dia en que se cause el acto o contrato. Es la propia Agencia Tributaria Valenciana la que lo confirma. Un mes natural, no treinta dias habiles: la diferencia puede ser de varias semanas.

  1. Comprueba el valor de referencia en la Sede Electronica del Catastro antes de firmar, para saber sobre que base vas a tributar realmente.
  2. Verifica los requisitos del tipo reducido que te corresponda: edad, renta del ultimo ejercicio, titulo de familia numerosa o monoparental en vigor, certificado de discapacidad o calificacion de VPO.
  3. Escritura ante notario. Recuerda que el documento publico es requisito imprescindible para los tipos reducidos.
  4. Presenta el modelo 600 y paga la cuota dentro del mes siguiente a la escritura, ante la Agencia Tributaria Valenciana.
  5. Inscribe en el Registro de la Propiedad. Sin la carta de pago del impuesto, el Registro no practicara la inscripcion.

Si el beneficio fiscal se pierde despues por incumplimiento sobrevenido de algun requisito, la propia norma obliga a presentar una autoliquidacion complementaria en el plazo de un mes desde ese incumplimiento.

Dudas frecuentes

Preguntas frecuentes sobre el ITP en la Comunidad Valenciana

Compre en mayo de 2026 pero escrituro ahora, en septiembre. Que tipo se me aplica?

Lo determinante es la fecha de devengo, que coincide con la del acto o contrato. Si firmaste un contrato privado de compraventa en mayo, el devengo se produjo entonces y el tipo seria el 10 %. Si lo que firmaste fueron arras y la compraventa se perfecciona en septiembre con la escritura, se aplica el 9 %. Conviene revisar la naturaleza exacta del documento firmado.

Puedo aplicar el tipo reducido de jovenes si compro con mi pareja y ella tiene 37 anos?

Si, pero solo parcialmente. La norma dice expresamente que el tipo reducido se aplica por la parte que estos adquieran. Si cada uno compra el 50 %, tu mitad tributa al tipo reducido que corresponda y la de tu pareja al tipo general del 9 %, siempre que tu cumplas ademas el limite de renta.

Que ocurre si Hacienda considera que el valor declarado es bajo?

Con el sistema actual el margen de comprobacion se ha estrechado, porque la base es el valor de referencia y no una valoracion discrecional. Si declaraste correctamente sobre el valor de referencia, no deberias recibir una comprobacion de valores. El conflicto habitual hoy es el inverso: contribuyentes que consideran excesivo ese valor de referencia y piden su rectificacion.

Conclusion

Un punto porcentual menos, pero el ahorro real esta en los tipos reducidos

La bajada al 9 % es una buena noticia para cualquier comprador en la provincia de Alicante, aunque el ahorro verdaderamente relevante suele estar en encajar la operacion en alguno de los tipos reducidos del 8 %, 6 %, 4 % o 3 %. Ese encaje depende de detalles que se deciden antes de firmar: el valor de referencia, la forma del documento, quien adquiere y en que proporcion. Puedes consultar el texto vigente en el texto consolidado de la Ley 13/1997 publicado en el BOE, y contar con abogados de derecho inmobiliario en Alicante para revisar tu caso concreto.

Hablemos de su caso

Vas a comprar vivienda y quieres saber exactamente cuanto pagaras de impuestos?

En Santamaria Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (tambien WhatsApp) · vsantamaria@santamariaabogados.es

Este articulo ofrece informacion general con caracter divulgativo y no sustituye al asesoramiento juridico individualizado sobre un caso concreto. Vicente Jose Santamaria Baeza, colegiado n.o 8.150 del Ilustre Colegio de la Abogacia de Alicante.

Publicado en: Derecho Inmobiliario Etiquetado como: Abogado Alicante, Compraventa, Comunidad Valenciana, Derecho Inmobiliario, Fiscalidad, ITP

Comprar una vivienda ocupada en subasta judicial: riesgos, descuento real y cómo recuperar la posesión

25 de agosto de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 7 minutos

Comprar una vivienda ocupada en subasta judicial es la operación que más dinero promete y más disgustos reparte. El precio de salida seduce, pero lo que usted adquiere no son unas llaves: es un derecho sobre un inmueble en el que vive alguien. Saber antes de pujar si ese alguien tiene título separa una buena inversión de un pleito de dos años.

Qué compra de verdad

Comprar una vivienda ocupada en subasta: lo que realmente adquiere el rematante

En una subasta judicial nadie le enseña el piso. No hay visita y no hay vendedor que responda de nada. La ley lo dice sin rodeos: el artículo 669.2 de la Ley de Enjuiciamiento Civil establece que, por el mero hecho de participar en la subasta, se entiende que los postores aceptan como suficiente la titulación que consta en autos —o que no exista titulación alguna— y que aceptan subrogarse en las cargas anteriores al crédito por el que se ejecuta.

Traducido: las hipotecas, embargos y afecciones anteriores al crédito que provocó la subasta siguen ahí y pasan a pesar sobre usted. Las posteriores se cancelan mediante el mandamiento del artículo 674 LEC. Y el título con el que inscribirá la finca a su nombre no es una escritura notarial, sino el testimonio del decreto de adjudicación (artículo 673 LEC).

  • Nota simple actualizada y certificación de cargas: ahí se ve qué es anterior y qué posterior al crédito ejecutado.
  • Situación posesoria publicada en el anuncio de la subasta.
  • Deudas de comunidad de propietarios pendientes, que en la práctica acompañan al piso en los ejercicios legalmente afectos.
  • Estado real del inmueble, imposible de comprobar por dentro, y situación de los suministros.

Reglas de la puja

Lo que cambió en 2025: depósito, plazos y subasta desierta

Quien mire tutoriales antiguos se llevará una sorpresa. La Ley Orgánica 1/2025, de 2 de enero, reformó buena parte del régimen de subastas de la LEC con efectos desde el 3 de abril de 2025, y varias de las cifras que circulan por internet ya no son las vigentes.

Para pujar hay que estar acreditado en el Portal de Subastas. El artículo 647.1.3.º LEC exige haber consignado el 10 por ciento del valor de los bienes, con un mínimo de mil euros si ese porcentaje resultara inferior, y permite al Letrado de la Administración de Justicia elevar o reducir el porcentaje según las circunstancias de la subasta. Tratándose de inmuebles, el artículo 669.1 LEC eleva ese depósito al 20 por ciento del valor de tasación, con el mismo suelo de mil euros y la misma facultad de modulación.

Si la mejor postura alcanza o supera el 70 por ciento del valor de salida, el remate se aprueba por decreto el día siguiente al cierre de la subasta, y el mejor postor dispone de veinte días desde ese cierre para consignar la diferencia entre lo depositado y el precio total (artículo 670.1 LEC). Ese plazo arruina operaciones improvisadas: la financiación tiene que estar amarrada antes de pujar.

La subasta desierta también funciona hoy de otro modo. El artículo 671 LEC prevé que, si no hubiera ningún postor, el Letrado de la Administración de Justicia alce el embargo a instancia del ejecutado; y permite que el propio ejecutado, por sí o a propuesta del ejecutante, designe a una persona dispuesta a adjudicarse el bien por un importe igual o superior al 50 por ciento de su valor de subasta, o por la cantidad suficiente para satisfacer por completo al ejecutante sin bajar del 40 por ciento.

El calendario que no se puede improvisar

Acreditación y depósito antes de pujar · remate aprobado por decreto el día siguiente al cierre · veinte días para consignar el resto del precio · un año desde la adquisición para pedir el lanzamiento por la vía del artículo 675 LEC.

Un apunte para fondos y acreedores: el artículo 647.3 LEC reconoce al ejecutante y a los acreedores posteriores el derecho a ceder el remate a un tercero sin manifestación expresa, con cinco días para formalizarlo. Lo detallamos en nuestro artículo sobre qué implica la cesión de remate.

Quién vive dentro

Subasta judicial de un inmueble ocupado: con título o de mero hecho

Aquí está la única pregunta que de verdad decide el precio, y el procedimiento intenta aclararla antes de la puja. El artículo 661.1 LEC obliga a notificar la ejecución a quienes ocupen el inmueble para que en el plazo de diez días presenten los títulos que justifiquen su situación, y ordena que el anuncio de la subasta exprese con el posible detalle la situación posesoria del inmueble o, por el contrario, que se encuentra desocupado. Además, el artículo 661.2 LEC permite al ejecutante pedir, antes de anunciarse la subasta, que el tribunal declare por auto no recurrible que los ocupantes no tienen derecho a permanecer una vez enajenado el bien; esa declaración se hace constar en el propio anuncio.

Cuando esa declaración existe, usted compra con mucha más seguridad. Cuando el anuncio calla, el riesgo es suyo.

  • Arrendatario protegido: el artículo 13.1 LAU permite al inquilino continuar en el arrendamiento hasta cumplir cinco años —siete si el arrendador es persona jurídica— aunque el derecho del arrendador se resuelva por una enajenación forzosa derivada de ejecución hipotecaria o de sentencia judicial.
  • Ocupante de mero hecho o sin título suficiente: quien está allí sin contrato oponible. Es el destinatario natural del lanzamiento del artículo 675 LEC.
  • El propio ejecutado y su familia: pierden el título con la adjudicación, pero son los desalojos más lentos y sensibles, sobre todo si hay menores o personas vulnerables.
  • Contratos de alquiler de fecha dudosa: aparecen con frecuencia y obligan a discutir su oponibilidad.

Recuperar la posesión

Lanzamiento del ocupante tras la adjudicación, paso a paso

El artículo 675 LEC es la herramienta específica del adjudicatario, y conviene conocer sus plazos porque caducan.

  1. Pida la posesión judicial. Si el inmueble no se halla ocupado, el artículo 675.1 LEC prevé que, a solicitud del adquirente, se le ponga en posesión sin más trámite.
  2. Compruebe si hubo declaración previa. Si el tribunal ya resolvió conforme al artículo 661.2 LEC que los ocupantes no tienen derecho a permanecer, se procede de inmediato al lanzamiento (artículo 675.2 LEC).
  3. Si no la hubo, solicite el lanzamiento dentro del año. El adquirente puede pedir al tribunal de la ejecución el lanzamiento de quienes puedan considerarse ocupantes de mero hecho o sin título suficiente, en el plazo de un año desde la adquisición. Después, el desalojo sólo cabe en el juicio declarativo que corresponda.
  4. Comparezca a la vista. La petición se notifica a los ocupantes con citación a una vista que el Letrado de la Administración de Justicia señala dentro de los diez días siguientes, en la que podrán alegar y probar lo que consideren oportuno sobre su situación (artículo 675.3 LEC).
  5. Ejecute el auto. El tribunal resuelve por auto sin ulterior recurso, y decretará el lanzamiento en todo caso si los citados no comparecen sin justa causa. El auto fija día y hora exacta del lanzamiento (artículo 675.4 LEC).

Cuentas realistas

Cuánto descuento compensa al comprar una vivienda ocupada en subasta

No existe un porcentaje legal. El descuento razonable es la suma de lo que va a costarle recuperar la casa y ponerla en el mercado. En la provincia de Alicante, con inmuebles de costa y segundas residencias cerradas durante años, esa suma casi siempre es mayor de lo que el inversor calcula al principio.

Ejemplo orientativo de coste, no de precio

Partidas a sumar antes de pujar: honorarios de abogado y procurador del incidente de lanzamiento, meses sin ingresos desde la adjudicación hasta la entrega efectiva, IBI y cuotas de comunidad devengadas mientras tanto, reforma de un piso que nadie ha visto por dentro y alta de suministros. Cada una es verificable en su caso; lo imprudente es dar por buena una cifra genérica leída en un foro.

Y hay un factor que no aparece en ninguna hoja de cálculo: el tiempo. Un ocupante que comparece, alega un contrato y discute su oponibilidad puede alargar la entrega mucho más allá de lo previsto. Por eso el precio de una vivienda ocupada en subasta no debe fijarse sobre el valor de mercado del piso, sino sobre ese valor menos el coste de un procedimiento que puede torcerse.

Consejo profesional

Antes de pujar por una vivienda ocupada exigimos siempre tres documentos: la certificación registral de cargas, el anuncio íntegro de la subasta con la situación posesoria y, si existe, el auto del artículo 661.2 LEC. Si el expediente no aclara quién vive dentro y con qué título, nuestra recomendación es no pujar, o pujar como si el desalojo fuera a ser largo. Trabajamos el análisis registral y el procesal en paralelo desde el primer día, como explicamos en nuestro servicio de operaciones inmobiliarias complejas.

Preguntas frecuentes

Dudas habituales de quien puja por primera vez

¿Puedo visitar el piso antes de la subasta?

No existe un derecho de visita al interior. Lo habitual es conformarse con el exterior, la información del anuncio y lo que conste en el expediente sobre la situación posesoria. Por eso el análisis registral previo pesa mucho más que en una compraventa ordinaria.

¿Y si el ocupante tiene un contrato de alquiler?

Habrá que examinar su fecha, su inscripción y su oponibilidad. Si es un arrendamiento protegido, el artículo 13.1 LAU permite al inquilino continuar hasta completar cinco años —siete si el arrendador era persona jurídica—: usted adquiere el inmueble con el alquiler vigente y no procede el lanzamiento.

¿Qué pasa si dejo pasar el año del artículo 675 LEC?

Pierde la vía rápida: el desalojo sólo podrá hacerse valer en el juicio declarativo que corresponda, con más tiempo, más coste y más incertidumbre. Es el error más caro entre quienes compran y aparcan el asunto unos meses.

Conclusión

El descuento se gana en el expediente, no en la puja

Una subasta judicial de un inmueble ocupado no es una operación imposible: exige leer el expediente antes de mirar el precio. Quien identifica bien el tipo de ocupante, calcula el coste real del lanzamiento y respeta los plazos del artículo 675 LEC suele cerrar buenas compras. Quien puja por el descuento y pregunta después, no. Si está valorando una subasta en Alicante, Elche o cualquier partido judicial de la Comunidad Valenciana, revisamos el expediente con usted antes de que consigne un euro. Y si su situación es la contraria —es su vivienda la que sale a subasta—, le interesa nuestro artículo sobre cómo parar una subasta judicial a última hora en Alicante, así como nuestra área de derecho bancario. El texto vigente de todos los preceptos citados puede consultarse en la Ley 1/2000 de Enjuiciamiento Civil publicada en el BOE.

Hablemos de su caso

¿Está valorando pujar por una vivienda ocupada y no sabe a qué se expone?

En Santamaría Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (también WhatsApp) · vsantamaria@santamariaabogados.es

Este artículo ofrece información general y no sustituye al asesoramiento jurídico individualizado sobre un caso concreto. Vicente José Santamaría Baeza, colegiado n.º 8.150 del Ilustre Colegio de la Abogacía de Alicante.

Publicado en: Derecho Inmobiliario Etiquetado como: Abogado Alicante, Derecho Inmobiliario, Posesión, REO, Subastas Judiciales

Te han ocupado la segunda vivienda en la costa: qué hacer en agosto

1 de agosto de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 6 minutos

Llega usted a su apartamento de la playa para pasar el mes de agosto y la cerradura está cambiada. Dentro hay personas que no conoce y que aseguran que ahora viven ahí. La sensación de impotencia es enorme: es su casa, la ha pagado usted, y sin embargo no puede entrar. Cada verano atendemos en nuestro despacho de Alicante casos de okupas en segundas viviendas de costa, precisamente porque estos inmuebles pasan vacíos buena parte del año y agosto es cuando el propietario descubre la ocupación.

La buena noticia es que el Derecho español ofrece vías eficaces para recuperar la vivienda, y que en 2026, tras la reforma introducida por la Ley Orgánica 1/2025, de 2 de enero, de medidas en materia de eficiencia del Servicio Público de Justicia, los plazos se han acortado de forma notable para los supuestos delictivos. La mala noticia es que las primeras 48 horas son decisivas y que un error inicial —por ejemplo, intentar echar a los ocupantes por la fuerza— puede volverse en su contra.

En este artículo le explicamos, con la normativa en la mano, qué diferencia hay entre allanamiento y usurpación, qué vías penales y civiles tiene a su disposición y qué debe hacer exactamente si le han ocupado la vivienda vacacional.

Allanamiento de morada o usurpación: por qué importa tanto la diferencia

Todo el tratamiento jurídico de la ocupación de una vivienda vacacional gira en torno a una pregunta: ¿el inmueble ocupado constituye «morada» o no?

Si la vivienda constituye morada, la ocupación es un delito de allanamiento de morada del art. 202 del Código Penal, castigado con prisión de 6 meses a 2 años, y de 1 a 4 años si mediara violencia o intimidación. Si no constituye morada, estamos ante una usurpación del art. 245 del Código Penal: el apartado 2 castiga con multa de 3 a 6 meses la ocupación no violenta de un inmueble ajeno que no constituya morada, y el apartado 1 prevé prisión de 1 a 2 años cuando la ocupación se produce con violencia o intimidación.

La cuestión clave para el propietario de un apartamento de playa es que la segunda vivienda también puede ser morada. Así lo recoge expresamente la Instrucción 6/2020, de 15 de septiembre, de la Fiscalía General del Estado, sobre criterios de actuación ante la ocupación ilegal de inmuebles: el concepto penal de morada no exige residencia permanente, y ampara las segundas residencias que el titular usa de forma periódica o estacional —fines de semana, vacaciones— siempre que estén destinadas efectivamente a la vida privada, aunque en el momento de la ocupación estuvieran temporalmente vacías.

La diferencia práctica es enorme. El allanamiento permite una reacción policial y judicial mucho más contundente, incluida la medida cautelar de desalojo inmediato y la restitución del inmueble al amparo del art. 13 de la Ley de Enjuiciamiento Criminal, que la propia Instrucción 6/2020 de la FGE ordena a los fiscales solicitar como primera diligencia en estos casos.

La Ley Orgánica 1/2025: allanamiento y usurpación pasan al juicio rápido

Hasta hace poco, uno de los grandes problemas era la lentitud del proceso penal. La Ley Orgánica 1/2025, de 2 de enero, ha modificado el art. 795.1.2ª de la Ley de Enjuiciamiento Criminal para incluir los delitos de allanamiento de morada (art. 202 CP) y usurpación (art. 245 CP) en el catálogo de delitos que se tramitan por el procedimiento de enjuiciamiento rápido.

Esto significa que, cuando hay atestado policial y el procedimiento se incoa como juicio rápido, la instrucción se concentra ante el juzgado de guardia y el señalamiento del juicio se produce en plazos de días o semanas, no de años. Para el propietario de una segunda vivienda ocupada, denunciar de inmediato y facilitar a la policía toda la documentación es hoy más determinante que nunca, porque es lo que permite encauzar el asunto por esta vía acelerada.

Las vías civiles: tutela sumaria de la posesión y desahucio por precario

Si la vía penal no prospera —por ejemplo, porque el fiscal o el juzgado consideran que no hay morada ni delito claramente acreditado—, el propietario no queda desamparado. El orden civil ofrece dos caminos principales:

La tutela sumaria de la posesión del art. 250.1.4º de la Ley de Enjuiciamiento Civil. Es el llamado «desahucio exprés civil», reforzado por la Ley 5/2018, de 11 de junio, que reformó ese precepto precisamente para las ocupaciones ilegales: permite a la persona física propietaria (también a entidades sin ánimo de lucro y entidades públicas de vivienda) reclamar la inmediata recuperación de la plena posesión. La demanda puede dirigirse genéricamente contra los ignorados ocupantes, y el art. 441.1 bis LEC prevé que, si los ocupantes no aportan en 5 días un título que justifique su situación posesoria, el tribunal acuerde la entrega inmediata de la posesión.

El desahucio por precario del art. 250.1.2º LEC. Es la vía adecuada cuando alguien ocupa la vivienda sin pagar renta y sin título —por ejemplo, un conocido al que se dejó entrar y que se niega a marcharse—. Es algo más lento que la tutela sumaria, pero desemboca igualmente en la recuperación del inmueble mediante sentencia y, en su caso, lanzamiento.

Tenga en cuenta, además, que desde la Ley Orgánica 1/2025 los medios adecuados de solución de controversias (MASC) son requisito de procedibilidad en la mayoría de los pleitos civiles, aunque su art. 5 excepciona expresamente la tutela sumaria de la posesión, por lo que en estos casos urgentes se puede demandar directamente. Un abogado especialista en Derecho inmobiliario valorará cuál de estas vías es la más rápida en su caso concreto.

Qué hacer en las primeras 48 horas: guía práctica

Si descubre este mes de agosto que le han ocupado el apartamento de la costa, siga estos pasos:

  1. Llame a la policía y denuncie de inmediato. Cuanto más reciente sea la ocupación, más posibilidades hay de una actuación policial rápida. Si los agentes sorprenden a los ocupantes en el momento de entrar o de forma inmediata a la entrada, pueden llegar a actuar en flagrancia. La Instrucción 6/2020 de la FGE subraya la importancia de la inmediatez de la denuncia.
  2. Acredite la titularidad. Aporte nota simple del Registro de la Propiedad, escritura de compraventa o herencia, recibos de IBI y de suministros a su nombre.
  3. Acredite el uso como morada. Fotografías del interior amueblado, testimonios de vecinos, consumos periódicos de luz y agua, reservas o estancias anteriores: todo lo que demuestre que la vivienda se usa en vacaciones y fines de semana refuerza la calificación de allanamiento del art. 202 CP.
  4. No entre por la fuerza ni corte los suministros. Aunque la indignación sea comprensible, tomarse la justicia por su mano puede constituir un delito de realización arbitraria del propio derecho (art. 455 CP) o de coacciones (art. 172 CP), y los ocupantes lo utilizarán en su contra. Toda la fuerza de su posición depende de actuar por los cauces legales.
  5. No negocie pagos sin asesoramiento. Pagar a los ocupantes para que se vayan, sin un acuerdo bien articulado, puede incentivar la extorsión y complicar el procedimiento.
  6. Contacte con un abogado ese mismo día. La elección entre la vía penal y la civil, y la redacción de la denuncia con los elementos que permiten el juicio rápido y la medida cautelar de desalojo del art. 13 LECrim, condicionan todo lo que viene después.

Preguntas frecuentes sobre okupas en segundas viviendas

¿Es verdad que si pasan 48 horas ya no se puede echar a los okupas?

No. El plazo de «48 horas» es un mito sin base legal: ningún precepto del Código Penal ni de la LECrim lo establece. Lo que sí es cierto es que la inmediatez facilita la actuación policial en flagrancia y refuerza la solicitud de medidas cautelares, como recuerda la Instrucción 6/2020 de la FGE. Pasado ese tiempo, siguen abiertas la vía penal (arts. 202 y 245 CP, hoy por juicio rápido conforme al art. 795.1.2ª LECrim tras la LO 1/2025) y las vías civiles del art. 250.1 LEC.

¿Mi apartamento de la playa cuenta como morada aunque solo lo use en verano?

Puede contar como morada. Conforme a la Instrucción 6/2020 de la Fiscalía General del Estado, la segunda residencia usada de forma periódica o estacional constituye morada a efectos del art. 202 CP, aunque estuviera vacía en el momento de la ocupación. La clave es acreditar ese uso efectivo para la vida privada.

¿Cuánto se tarda en recuperar la vivienda?

Depende de la vía. Si la ocupación se denuncia de inmediato y se tramita como allanamiento por juicio rápido (art. 795.1.2ª LECrim, reformado por la LO 1/2025), con medida cautelar de desalojo del art. 13 LECrim, la recuperación puede lograrse en días o pocas semanas. La tutela sumaria del art. 250.1.4º LEC, con el trámite de los 5 días del art. 441.1 bis LEC, suele resolverse en semanas o pocos meses según la carga del juzgado.

¿Puedo cortar la luz y el agua para que se vayan?

No se lo recomendamos. Cortar suministros a quien está ocupando la vivienda puede calificarse como delito de coacciones del art. 172 CP, y hay condenas a propietarios por hacerlo. La forma segura de recuperar su casa es la legal, que además hoy es mucho más rápida que hace unos años.

¿Qué pasa si el okupa es un antiguo inquilino o alguien a quien dejé quedarse?

Entonces no suele haber delito de usurpación, porque entró con título o con su consentimiento. La vía adecuada es el desahucio por precario (art. 250.1.2º LEC) o, si había contrato de alquiler, el desahucio por falta de pago o expiración del plazo (art. 250.1.1º LEC).

¿El seguro del hogar cubre la ocupación?

Algunas pólizas incluyen defensa jurídica frente a ocupación ilegal o daños causados por los ocupantes. Revise las condiciones de su póliza: la cobertura de defensa jurídica puede sufragar parte del procedimiento, conforme a lo pactado en el contrato de seguro (art. 76 a) y siguientes de la Ley 50/1980, de Contrato de Seguro, para el seguro de defensa jurídica).

Recupere su vivienda cuanto antes: llámenos hoy

Cada día cuenta. Si le han ocupado su segunda vivienda en la costa de Alicante o en cualquier punto de la provincia, en Santamaría Baeza Abogados analizamos su caso, preparamos la denuncia o la demanda con la estrategia más rápida y le acompañamos hasta que recupere las llaves. Dirige el despacho Vicente José Santamaría Baeza, colegiado 8.150 del Ilustre Colegio de la Abogacía de Alicante, con despacho en Avda. Aguilera 39, Ent. B, 03007 Alicante.

Llámenos al 654 581 493 y cuéntenos qué ha pasado, o escríbanos a través de nuestra página de contacto. También puede ampliar información en nuestra guía «Me han ocupado la casa, ¿qué hago?».

Publicado en: Derecho Inmobiliario Etiquetado como: desalojar okupas agosto, ocupacion vivienda vacacional, okupas segunda vivienda costa

Alquiler de temporada o vivienda habitual: el fraude que te deja sin derechos

18 de julio de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 6 minutos

Firmó un contrato «de temporada» de once meses porque era lo único que le ofrecían. Ahora el propietario le comunica que no piensa renovar, que recoja sus cosas y entregue las llaves. Y usted lleva dos años viviendo en ese piso, empadronado, con sus hijos escolarizados en el barrio. Si esta situación le resulta familiar, no está solo: es uno de los fraudes más extendidos del mercado del alquiler, también en Alicante.

La diferencia entre un arrendamiento de vivienda habitual y un arrendamiento de temporada no es un matiz técnico: determina si usted tiene derecho a permanecer en la vivienda hasta cinco o siete años, o si puede verse en la calle con un simple preaviso. Por eso muchos propietarios —mal asesorados o directamente de mala fe— disfrazan de «temporada» lo que en realidad es la vivienda permanente del inquilino.

En este artículo le explicamos, con la ley en la mano, cuándo un contrato de temporada es legal, cuándo es un fraude y qué puede hacer cada parte. Y si prefiere que estudiemos su contrato concreto, en Santamaría Baeza Abogados lo hacemos cada semana.

Vivienda habitual y temporada: qué dice la Ley de Arrendamientos Urbanos

La Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos (LAU) distingue dos regímenes radicalmente distintos:

El arrendamiento de vivienda es, según el art. 2.1 LAU, el que recae sobre una edificación habitable cuyo destino primordial es satisfacer la necesidad permanente de vivienda del arrendatario. Es el contrato protegido: la ley blinda al inquilino con un conjunto de derechos irrenunciables.

El arrendamiento para uso distinto del de vivienda se define por exclusión en el art. 3.1 LAU, y el art. 3.2 LAU menciona expresamente los «arrendamientos de fincas urbanas celebrados por temporada, sea ésta de verano o cualquier otra». Aquí la protección es mínima: rige lo que pacten las partes (art. 4.3 LAU), sin prórroga obligatoria.

La clave no está en el título que figure en el papel, sino en el destino real de la vivienda. Un contrato de temporada exige una causa de temporalidad verdadera: unas vacaciones, un desplazamiento laboral con fecha de fin, un curso académico. Si el inquilino vive allí de forma permanente, el contrato es de vivienda habitual, se llame como se llame.

Los derechos que pierde con un falso contrato de temporada

La diferencia práctica entre uno y otro régimen es enorme. Si su contrato se califica como de vivienda habitual, usted tiene:

Prórroga obligatoria de hasta 5 o 7 años. El art. 9.1 LAU (en la redacción dada por el Real Decreto-ley 7/2019, de 1 de marzo) garantiza al inquilino la prórroga anual obligatoria hasta un mínimo de cinco años de contrato, o siete si el arrendador es persona jurídica, aunque el contrato se firmara por menos tiempo.

Prórroga tácita adicional de hasta 3 años. Llegado el vencimiento, si ninguna parte comunica su voluntad de no renovar en los plazos legales, el contrato se prorroga por anualidades hasta tres años más (art. 10.1 LAU).

Fianza limitada. En vivienda, la fianza obligatoria es de una mensualidad; en uso distinto de vivienda, de dos (art. 36.1 LAU). Las garantías adicionales en vivienda están limitadas a dos mensualidades en contratos de hasta cinco años (art. 36.5 LAU).

Derechos irrenunciables. El art. 6 LAU declara nulas las estipulaciones que modifiquen en perjuicio del inquilino las normas imperativas del régimen de vivienda. Es decir: aunque usted haya firmado la renuncia, esa renuncia no vale.

Con un contrato de temporada, en cambio, no hay prórroga obligatoria ni tácita legal: al terminar el plazo pactado, el propietario puede exigir la entrega de la vivienda. Ese es exactamente el efecto que busca el fraude.

La causa de la temporalidad debe ser real y constar en el contrato

Para que un arrendamiento de temporada sea válido no basta con ponerle ese nombre. Los tribunales, aplicando las reglas de interpretación de los contratos de los arts. 1281 y 1282 del Código Civil —que atienden a la intención real de las partes por encima de las palabras empleadas—, examinan el destino efectivo de la vivienda y recalifican el contrato cuando la temporalidad es ficticia.

Los indicios que los juzgados valoran habitualmente para detectar un falso contrato de temporada son, entre otros: que el inquilino esté empadronado en la vivienda; que no tenga otra residencia; que sus hijos estén escolarizados en la zona; que trabaje de forma estable en la misma localidad; que el contrato se haya renovado sucesivamente sin solución de continuidad; y que en el propio contrato no se exprese ninguna causa concreta de temporalidad.

Si el contrato se recalifica como arrendamiento de vivienda, el inquilino recupera íntegro el régimen protector: prórroga hasta 5 o 7 años (art. 9 LAU), prórroga tácita (art. 10 LAU) y nulidad de las cláusulas abusivas (art. 6 LAU).

El mito del «alquiler de once meses»

Merece mención aparte la leyenda urbana del contrato de once meses. Circula la idea de que, firmando por menos de un año, el contrato «no es de vivienda» y el inquilino no genera derecho a prórroga. Es falso.

La duración pactada no determina la naturaleza del contrato: lo hace el destino de la vivienda (art. 2 LAU). Un contrato de once meses cuyo objeto real es la residencia permanente del inquilino es un arrendamiento de vivienda y, por el art. 9.1 LAU, se prorroga obligatoriamente por plazos anuales hasta los cinco o siete años, quiera o no el propietario. Los once meses solo son válidos como temporada si existe una causa temporal auténtica y acreditada.

Qué hacer si sospecha que su contrato de temporada es un fraude

Si usted vive de forma permanente en una vivienda con un contrato «de temporada», estos son los pasos que recomendamos:

1. Revise su contrato. Compruebe si expresa una causa concreta de temporalidad (trabajo desplazado, estudios, vacaciones) o si se limita a poner la etiqueta «temporada» sin justificación alguna.

2. Reúna pruebas de su residencia permanente. Certificado de empadronamiento, recibos de suministros a su nombre, matrícula escolar de los hijos, contrato de trabajo en la localidad, correspondencia bancaria y administrativa en ese domicilio.

3. No abandone la vivienda por un simple burofax. Si el propietario le comunica la extinción del contrato al vencimiento, usted puede oponerse alegando que se trata de un arrendamiento de vivienda con derecho a prórroga (art. 9 LAU). Quien decide la calificación, en caso de conflicto, es el juez, no el arrendador.

4. Conteste por escrito. Un burofax motivado, invocando los arts. 2, 6 y 9 LAU, deja constancia de su oposición y suele reconducir muchos casos sin llegar a juicio.

5. Asesórese antes de firmar cualquier renovación. Encadenar sucesivos contratos de temporada es precisamente uno de los indicios de fraude, pero también puede complicar la prueba si se firman documentos que reconocen la temporalidad.

Y para el propietario: los riesgos de disfrazar el contrato

El fraude también tiene consecuencias serias para el arrendador. Si el contrato se recalifica judicialmente, el propietario se encuentra con un inquilino con derecho a permanecer hasta cinco o siete años (art. 9.1 LAU), un desahucio por expiración del plazo desestimado con condena en costas, y la nulidad de las cláusulas que contradigan el régimen imperativo (art. 6 LAU).

Si su situación es la contraria —tiene una vivienda que realmente quiere alquilar por temporada— la solución es hacerlo bien: documentar la causa de temporalidad del inquilino, fijar una duración coherente con esa causa y conservar la prueba. Un contrato de temporada bien construido es perfectamente legal (art. 3.2 LAU).

Preguntas frecuentes sobre el alquiler de temporada

¿Un contrato de temporada de once meses es legal?

Solo si existe una causa real de temporalidad (desplazamiento laboral, estudios, etc.). Si la vivienda es su residencia permanente, el contrato es de vivienda habitual por el art. 2 LAU y genera prórroga obligatoria hasta 5 o 7 años (art. 9.1 LAU), aunque se haya firmado por once meses.

¿Qué pasa si el contrato no dice para qué temporada se alquila?

La ausencia de causa de temporalidad expresa es uno de los principales indicios de fraude. Los tribunales, aplicando los arts. 1281 y 1282 del Código Civil, atienden al destino real de la vivienda y pueden recalificar el contrato como arrendamiento de vivienda.

¿El empadronamiento sirve como prueba?

Sí. El certificado de empadronamiento, junto con suministros, escolarización de los hijos y trabajo estable en la localidad, es una de las pruebas más utilizadas para acreditar que la vivienda satisface una necesidad permanente en el sentido del art. 2.1 LAU.

¿Puede el casero echarme al acabar el contrato de temporada?

Si la temporada es real, sí: no hay prórroga obligatoria en el uso distinto de vivienda (art. 4.3 LAU). Pero si la temporalidad es ficticia, usted puede oponerse al desahucio y pedir la recalificación del contrato, con derecho a permanecer conforme al art. 9 LAU.

¿Cuánta fianza me pueden pedir en un alquiler de temporada?

En el arrendamiento para uso distinto de vivienda la fianza legal es de dos mensualidades; en el de vivienda, de una (art. 36.1 LAU). Pedir dos mensualidades de fianza en lo que en realidad es su vivienda habitual es otro indicio del fraude.

¿Y si ya he firmado renunciando a la prórroga?

La renuncia no es válida: el art. 6 LAU declara nulas las estipulaciones que perjudiquen al arrendatario respecto de las normas imperativas del régimen de vivienda, y la prórroga del art. 9 LAU es una de ellas durante los primeros años del contrato.

Hable con un abogado antes de entregar las llaves

Cada contrato es un mundo y la calificación depende de los detalles: la causa expresada, la duración, las renovaciones, su situación personal. Antes de aceptar que «el contrato se ha acabado» o de iniciar un pleito, conviene que un profesional examine su caso.

En Santamaría Baeza Abogados, despacho dirigido por Vicente José Santamaría Baeza (colegiado 8.150 del Ilustre Colegio de la Abogacía de Alicante), estudiamos su contrato y le decimos con claridad qué opciones tiene, tanto si es inquilino como si es propietario. Atendemos en Alicante, Elche y toda la provincia.

Llámenos al 654 581 493 y cuéntenos su caso, o escríbanos a través de nuestra página de contacto. También puede consultar el resto de servicios de nuestro área de Derecho Inmobiliario.

Publicado en: Derecho Inmobiliario Etiquetado como: alquiler de temporada fraude, alquiler once meses legal, contrato temporada vs vivienda habitual

  • 1
  • 2
  • 3
  • Página siguiente »

Copyright © 2026 · Genesis Child on Genesis Framework · WordPress · Acceder

Gestionar consentimiento
Para ofrecer las mejores experiencias, utilizamos tecnologías como las cookies para almacenar y/o acceder a la información del dispositivo. El consentimiento de estas tecnologías nos permitirá procesar datos como el comportamiento de navegación o las identificaciones únicas en este sitio. No consentir o retirar el consentimiento, puede afectar negativamente a ciertas características y funciones.
Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
1
Escanea el código
WhatsApp
Hola 👋
¿En qué podemos ayudarte?
Abrir chat