Santamaría Baeza

Abogados en Alicante: accidentes de tráfico, grandes lesionados y herencias

  • Inicio
  • Sobre Nosotros
  • Servicios jurídicos
    • Derecho Laboral
    • Derecho Administrativo
    • Derecho Inmobiliario
      • Operaciones inmobiliarias complejas
      • Propiedad Horizontal
      • Administración de Fincas
    • Derecho Bancario
    • Derecho de familia
    • Derecho Penal
    • Accidente de tráfico
      • Accidentes de Tráfico
      • Departamento para Grandes Lesionados
      • Indemnización por Accidente
  • Nuestro Blog
  • Contacto
  • Inicio
  • Sobre Nosotros
  • Servicios jurídicos
    • Derecho Penal
    • Derecho de familia
    • Accidentes de tráfico
      • Abogados accidentes de trafico
      • Indemnización por accidente de trafico
      • Grandes lesionados
    • Derecho Laboral
    • Derecho Inmobiliario
    • Propiedad horizontal
    • Derecho Bancario
    • Derecho Administrativo
    • Administración de fincas
    • Servicios Jurídicos de calidad

El conductor se da a la fuga: cómo cobrar tu indemnización cuando no hay vehículo identificado

25 de octubre de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 7 minutos
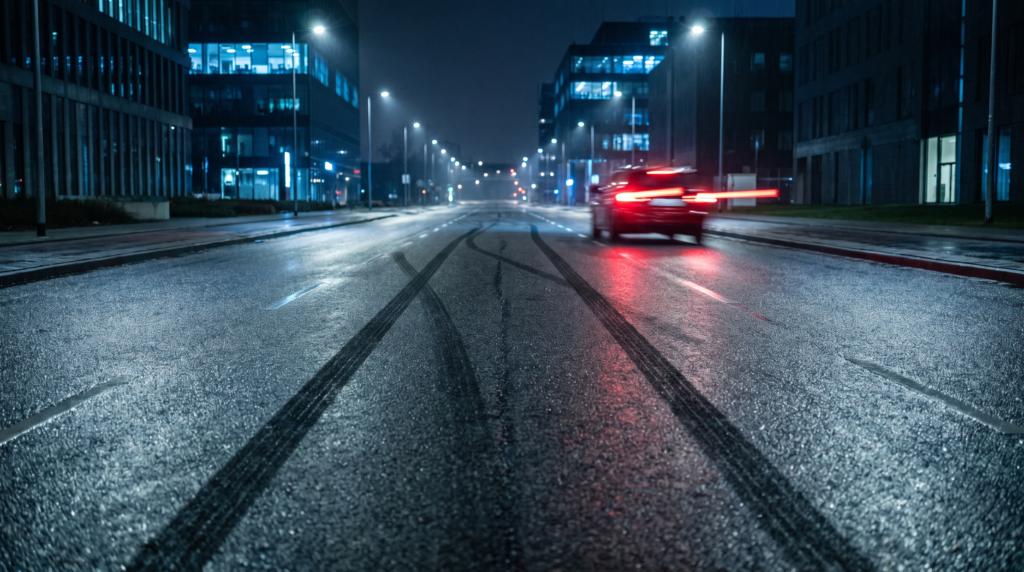
Conductor que se da a la fuga tras un accidente de tráfico de noche

Un golpe, un frenazo y unas luces que desaparecen al final de la calle. Cuando el conductor se da a la fuga, la indemnización no desaparece con él: existe un mecanismo legal pensado exactamente para eso. Te explicamos con calma quién responde, qué pruebas necesitas y de cuánto tiempo dispones.

Vehículo no identificado

Si el conductor se da a la fuga, ¿quién paga la indemnización?

En un accidente ordinario reclamas a la aseguradora del vehículo contrario. Si el causante huye y no hay matrícula, no hay aseguradora a la que dirigirse. Para ese supuesto, la ley designa como responsable subsidiario al Consorcio de Compensación de Seguros, una entidad pública empresarial que actúa como fondo de garantía del seguro obligatorio del automóvil.

La norma aplicable es el artículo 11.1.a) del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (Real Decreto Legislativo 8/2004). Ese precepto obliga al Consorcio a indemnizar a quienes hayan sufrido daños en sus personas por siniestros ocurridos en España cuando el vehículo a motor causante sea desconocido.

Conviene no confundir dos escenarios. Si el vehículo está identificado pero circula sin póliza, el régimen es distinto y lo tratamos en el artículo sobre el accidente con un vehículo sin seguro y la cobertura del Consorcio. Aquí hablamos del caso más difícil: nadie sabe qué coche era.

Alcance de la cobertura

Accidente con vehículo no identificado: qué cubre el Consorcio y qué no

La diferencia esencial frente a una reclamación normal está en los daños materiales. En el supuesto de vehículo desconocido, la cobertura no es simétrica:

  • Daños personales: cubiertos. Lesiones, secuelas, perjuicio personal básico, particular y patrimonial se indemnizan conforme al baremo de la Ley 35/2015, igual que si reclamases a una compañía.
  • Daños en los bienes: solo en un caso. El Consorcio indemniza también los daños materiales del mismo siniestro cuando de él se derivan daños personales significativos.
  • Qué es «significativo». La propia ley lo define: la muerte, la incapacidad permanente o la incapacidad temporal que requiera una estancia hospitalaria superior a tres días.
  • Franquicia posible. Para esos daños en los bienes puede fijarse reglamentariamente una franquicia que no supere los 500 euros.
  • Límites cuantitativos. Rigen los del seguro obligatorio: tras la reforma operada por la Ley 5/2025, de 24 de julio, 70 millones de euros por siniestro en daños a las personas y 15 millones en daños en los bienes.
  • No te pueden exigir lo imposible. El Consorcio no puede condicionar el pago a que el perjudicado acredite que el responsable no paga o es insolvente.

La consecuencia práctica es clara: si sales con la chapa destrozada pero sin lesiones relevantes, el coche lo pagará tu propia póliza y no el Consorcio.

Ejemplo práctico: un siniestro en la Avenida de Aguilera

Un motorista es golpeado de noche por un turismo que huye sin detenerse. Ingresa cuatro días en el hospital y queda con secuelas en la rodilla. Al superarse los tres días de estancia hospitalaria, el daño personal es significativo: el Consorcio responde de las lesiones y las secuelas y, además, de la motocicleta siniestrada, pudiendo descontar la franquicia aplicable de hasta 500 euros. Si el alta hubiera sido a las 48 horas, la moto habría quedado fuera de esa cobertura.

La prueba del siniestro

Cómo se prueba que hubo un coche que huyó

Este es el punto donde se gana o se pierde el expediente. El Consorcio deniega la cobertura cuando no consta acreditado que el accidente lo causara un vehículo a motor, y en una fuga no hay parte amistoso ni datos del contrario.

El atestado de la Policía Local, la Guardia Civil o la Policía Nacional se convierte en la pieza central, porque recoge la posición final de los vehículos, los restos, las huellas de frenada y las manifestaciones de los testigos en caliente. Si quieres profundizar, explicamos cómo conseguir el atestado de tu accidente y qué valor probatorio tiene.

Junto al atestado suman las cámaras de tráfico y de comercios o garajes —se borran en pocos días, de ahí la urgencia—, los testigos presenciales, los restos de pintura o plástico del vehículo huido y los informes de urgencias que sitúen la lesión en el día y la hora del siniestro.

Qué hacer paso a paso

Las primeras horas y la reclamación al Consorcio

  1. Llama al 112 desde el lugar. Que acuda una patrulla es lo que genera el atestado. Si te vas a casa y denuncias dos días después, el expediente nace cojo.
  2. Busca testigos antes de que se marchen. Nombre y teléfono. Un solo testigo que confirme la maniobra y la huida cambia el signo del caso.
  3. Acude a urgencias el mismo día. La cronología entre el golpe y la primera asistencia es un criterio legal de causalidad, no un trámite.
  4. Localiza cámaras de inmediato. Pide por escrito la conservación de las grabaciones al comercio, la comunidad o el ayuntamiento.
  5. Presenta denuncia. Además de activar la investigación para identificar el vehículo, la denuncia penal promovida por el perjudicado equivale a la reclamación previa exigida por la ley.
  6. Dirige la reclamación previa al Consorcio. Antes de demandar es obligatorio comunicar el siniestro y pedir la indemnización, acompañando atestado, informes médicos y prueba del daño.
  7. Espera la oferta motivada. Hay un plazo de tres meses desde la recepción de la reclamación para que se formule oferta motivada de indemnización o respuesta motivada denegándola.
  8. Acción directa si no hay acuerdo. El perjudicado tiene acción directa contra el Consorcio; la demanda no se admite si no se acredita la oferta o respuesta motivada, o la reclamación previa cuando no hubo oferta.

Consejo profesional

En los expedientes de fuga que llevamos en Alicante y Elche, el error más frecuente no es jurídico sino probatorio: pasan tres semanas antes de que alguien pida las cámaras y ya se han sobreescrito. Nuestra primera actuación suele ser el mismo día: requerimiento de conservación de imágenes, solicitud del atestado y acta de manifestaciones de los testigos.

Si el accidente ha ocurrido en la provincia de Alicante o en el resto de la Comunidad Valenciana, nuestro equipo de abogados de accidentes de tráfico en Alicante puede ocuparse de esas diligencias urgentes mientras usted se recupera.

Consecuencias penales

Denunciar la fuga del lugar del accidente: el artículo 382 bis

Huir no es solo una deslealtad: desde la Ley Orgánica 2/2019, en vigor desde el 3 de marzo de 2019, es un delito autónomo. El artículo 382 bis del Código Penal castiga al conductor que, voluntariamente y sin que concurra riesgo propio o de terceros, abandona el lugar de los hechos tras un accidente con uno o varios fallecidos o con lesiones constitutivas del delito del artículo 152.2.

Las penas se gradúan según el origen del accidente. Si el hecho se originó por imprudencia del conductor, la pena es de prisión de seis meses a cuatro años y privación del derecho a conducir vehículos a motor y ciclomotores de uno a cuatro años. Si el origen fue fortuito, prisión de tres a seis meses y privación del derecho a conducir de seis meses a dos años.

El precepto se aplica «fuera de los casos contemplados en el artículo 195», es decir, sin perjuicio del delito de omisión del deber de socorro, que puede concurrir cuando se deja sin auxilio a una persona en peligro manifiesto y grave. Desarrollamos esta figura en nuestro análisis del delito de abandono del lugar del accidente. Puede consultar la redacción vigente de la normativa de circulación en el texto consolidado de la ley publicado en el BOE.

Que el procedimiento penal avance tiene un efecto civil útil: si la investigación identifica el vehículo, la reclamación deja de dirigirse al Consorcio y pasa a la aseguradora del causante.

Plazos que no conviene perder

Cuánto tiempo tienes para reclamar

La acción directa prescribe al año. Ese plazo se interrumpe con la reclamación y, una vez notificada de forma fehaciente la oferta o la respuesta motivada, se abre un nuevo plazo de un año. En lesiones, el cómputo no arranca con el golpe, sino cuando se conoce el alcance definitivo del daño: en la práctica, la estabilización de las secuelas.

Fechas clave de un expediente tipo

Día 0: accidente y atestado. Días 1 a 7: conservación de cámaras y testigos. Estabilización de secuelas: informe pericial. Reclamación previa al Consorcio: tres meses para la oferta motivada. Un año desde su notificación fehaciente: límite para demandar.

Preguntas frecuentes

Dudas habituales sobre la indemnización por fuga

¿Y si anoté mal la matrícula o solo recuerdo el modelo?

Mientras el vehículo no quede identificado, el supuesto sigue siendo el de vehículo desconocido y la vía es el Consorcio. Si la investigación policial logra después identificarlo, la reclamación se redirige a su aseguradora. Por eso conviene aportar cualquier dato parcial: color, modelo, daños visibles o fragmento de matrícula.

¿Me cubre el Consorcio si iba de peatón o en bicicleta?

Sí. La cobertura protege a quien sufre daños personales por un siniestro de la circulación causado por un vehículo a motor desconocido, con independencia de que la víctima fuera peatón, ciclista, motorista u ocupante. Lo determinante es que el causante sea un vehículo a motor y que el hecho sea de la circulación.

¿Puedo reclamar sin haber denunciado?

Legalmente la denuncia no es un requisito de la cobertura, pero sin atestado ni denuncia resulta muy difícil acreditar la intervención del vehículo huido. Además, la denuncia promovida por el perjudicado tiene el valor de reclamación previa, de modo que ayuda tanto en la prueba como en el cumplimiento del trámite.

Conclusión

Que huya no significa que te quedes sin cobrar

Cuando no hay vehículo identificado, la indemnización existe, pero depende de dos cosas que se deciden en los primeros días: la prueba de que hubo un vehículo a motor implicado y la correcta tramitación de la reclamación previa. Con atestado, testigos y un informe médico sólido, un expediente de fuga se cobra con la misma normalidad que cualquier otro.

Hablemos de su caso

¿Se dio a la fuga el conductor que le golpeó y no sabe a quién reclamar?

En Santamaría Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado. Además, trabajamos sin provisión de fondos: si usted no cobra, nosotros tampoco.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (también WhatsApp) · vsantamaria@santamariaabogados.es

Este artículo ofrece información jurídica general y no sustituye al asesoramiento individualizado sobre un caso concreto. Vicente José Santamaría Baeza, colegiado n.º 8.150 del Ilustre Colegio de la Abogacía de Alicante.
Publicado en: Indemnizaciones Etiquetado como: Abogado Alicante, Accidentes de Tráfico, Atestado, Consorcio de Compensacion, Vehiculo No Identificado

El Consorcio te indemniza y después reclama al conductor sin seguro: la acción de repetición

21 de agosto de 2026 by Vicente José Santamaría Baeza Deja un comentario

Tiempo de lectura: 6 minutos
Acción de repetición del Consorcio contra un conductor sin seguro tras un accidente de tráfico en Alicante

Cuando un conductor sin seguro provoca un accidente, la víctima no se queda sin cobrar: el Consorcio de Compensación de Seguros se hace cargo de la indemnización. Pero ahí no acaba la historia. Después de pagar, el Consorcio se vuelve contra el responsable y le reclama hasta el último euro. Es la llamada acción de repetición del Consorcio, y conviene entenderla bien tanto si usted es la víctima como si es quien circulaba sin póliza.

Quién paga primero

El Consorcio indemniza a la víctima aunque el causante no tenga seguro

El seguro de responsabilidad civil es obligatorio para todo vehículo a motor con estacionamiento habitual en España. Si el causante de un accidente circulaba sin él, la ley no deja a la víctima colgada: el artículo 11.1.b) del Real Decreto Legislativo 8/2004 (la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, o LRCSCVM) encomienda al Consorcio de Compensación de Seguros indemnizar los daños personales y materiales causados por vehículos no asegurados.

El Consorcio es una entidad pública empresarial que funciona, en esta materia, como fondo de garantía. Actúa también cuando el vehículo causante es desconocido —el clásico golpe y fuga—, cuando el coche había sido robado o cuando la aseguradora del responsable está en concurso. Si quiere ver el procedimiento desde el lado de la víctima, lo explicamos paso a paso en nuestra guía sobre cómo reclamar al Consorcio tras un accidente con un vehículo sin seguro.

Dos detalles importantes. El primero: el perjudicado tiene acción directa contra el Consorcio (art. 11.3 LRCSCVM). El segundo, incorporado por la reforma de la Ley 5/2025, en vigor desde el 26 de julio de 2025: el Consorcio no puede condicionar el pago a que la víctima demuestre que el responsable no puede o no quiere pagar. Primero se indemniza; después ya se recupera.

La acción de repetición

Qué es exactamente la acción de repetición del Consorcio

Repetir significa, en lenguaje jurídico, reclamar a quien realmente debía pagar lo que uno ha adelantado. El artículo 11.3 LRCSCVM lo dice con claridad: una vez satisfecha la indemnización, el Consorcio «podrá repetir contra el propietario y el responsable del accidente cuando se trate de un vehículo a motor no asegurado».

Es decir: cuando el Consorcio reclama al conductor sin seguro, este no se libra de nada; simplemente cambia de acreedor. En lugar de tener enfrente a la familia del lesionado, tendrá enfrente a un organismo público con departamento jurídico propio y con acceso a las bases de datos de tráfico, patrimonio y Seguridad Social. En los juzgados de Alicante y Elche vemos con frecuencia estas demandas de repetición años después del siniestro.

El artículo 11.3 amplía además el abanico de destinatarios. El Consorcio puede repetir:

  • Contra el propietario y el responsable del accidente, cuando el vehículo no estaba asegurado.
  • Contra los autores, cómplices o encubridores del robo o robo de uso del vehículo causante.
  • Contra el responsable del accidente que conocía que el vehículo había sido sustraído.
  • Contra quien utilizó deliberadamente un vehículo como medio para causar daños.
  • En los supuestos del artículo 10 LRCSCVM: conducta dolosa y conducción bajo la influencia de bebidas alcohólicas, drogas tóxicas, estupefacientes o sustancias psicotrópicas.

Esa última remisión merece un párrafo aparte, porque afecta también a quien sí tenía seguro. El artículo 10 permite a la aseguradora repetir contra su propio asegurado si el daño se debió a dolo o a conducción bajo los efectos del alcohol o las drogas. Traducido: la póliza paga a la víctima —el seguro obligatorio protege al tercero, no al infractor— y luego la compañía le pasa la factura al conductor.

Importe y plazo

Cuánto reclama el Consorcio y de cuánto tiempo dispone

El Consorcio reclama lo que efectivamente ha desembolsado. Y en un accidente con lesiones serias, la indemnización se calcula con el baremo de la Ley 35/2015, que valora el perjuicio personal básico, el particular, las secuelas, el perjuicio estético y el lucro cesante. Puede consultar cómo se cuantifica en nuestro artículo sobre el baremo de accidentes de tráfico.

Sobre el plazo, el artículo 11.4 LRCSCVM remite al artículo 10, cuyo último párrafo fija una prescripción de un año contado desde la fecha en que se hizo el pago al perjudicado. No desde el accidente: desde el pago. Y como en los grandes lesionados el Consorcio puede ir abonando cantidades durante años, la reclamación de repetición puede llegar mucho después de que el responsable creyera el asunto olvidado.

Ejemplo práctico

Un conductor de Alicante colisiona en la Avenida de Aguilera con un motorista y le causa lesiones que tardan ocho meses en curar, con secuelas. El causante circulaba con el seguro caducado desde hacía tres meses. El Consorcio indemniza al motorista con 42.000 euros el 15 de marzo. Desde ese día corre un año para que el Consorcio ejercite la repetición contra el conductor y el propietario del vehículo, reclamándoles esos 42.000 euros más intereses y gastos. A ello se suma la sanción administrativa por circular sin seguro, que es una vía distinta e independiente.

Límites de la repetición

Contra quién no puede repetir el Consorcio

La acción de repetición no es ilimitada. El Tribunal Supremo la ha acotado en un supuesto muy frecuente: el del accidente en el que existe controversia sobre si la póliza estaba o no vigente.

Cuando surge esa duda, el Consorcio adelanta la indemnización al perjudicado (art. 11.1.d LRCSCVM). Si más tarde se resuelve que el seguro sí estaba en vigor, la aseguradora debe reembolsar al Consorcio lo pagado más los intereses legales incrementados en un 25 por ciento. Ahora bien, ¿puede además el Consorcio reclamárselo al conductor? La STS 64/2019, de 17 de enero (Sala Primera, ponente Parra Lucán), desestimó esa pretensión: si el vehículo estaba asegurado y la aseguradora responde, el Consorcio no tiene acción de repetición contra el conductor.

Multa y depósito

Las otras consecuencias económicas de circular sin seguro

Muchos conductores descubren tarde que la repetición del Consorcio es solo una de las tres facturas. El artículo 3 LRCSCVM establece un régimen específico para el incumplimiento de la obligación de asegurarse:

  1. Prohibición de circular. El vehículo no asegurado tiene vedada la circulación por territorio nacional.
  2. Depósito o precinto del vehículo. Se acuerda cautelarmente por un mes; tres meses en caso de reincidencia; y un año si se quebranta el depósito o el precinto. Los gastos corren a cargo del propietario y hay que acreditar que se dispone de seguro para levantarlo.
  3. Sanción pecuniaria de 601 a 3.005 euros. Se gradúa según el vehículo circulase o no, su categoría, el servicio que preste, la gravedad del perjuicio causado, la duración de la falta de aseguramiento y la reiteración.

Un dato revelador: el artículo 3.4 LRCSCVM ordena que el 50 por ciento de lo recaudado con esas sanciones se entregue al propio Consorcio, precisamente para compensar parte de las indemnizaciones que abona a las víctimas.

Consejo profesional

Si recibe una reclamación de repetición del Consorcio, no la ignore ni la pague sin revisarla. Comprobamos siempre tres cosas: que haya transcurrido menos de un año desde el pago efectivo al perjudicado, que la cuantía indemnizada se ajuste al baremo y no incluya partidas infladas, y que la responsabilidad en el accidente fuera realmente exclusiva de nuestro cliente y no concurrente. En más ocasiones de las que se cree, el importe reclamado admite discusión o la acción está prescrita. Puede consultarnos su caso en nuestra área de abogados de accidentes de tráfico.

Preguntas frecuentes

Dudas habituales sobre la repetición del Consorcio

¿Puedo pactar un pago aplazado con el Consorcio?

Sí. El Consorcio admite acuerdos de fraccionamiento cuando el deudor acredita su situación económica y muestra voluntad de pago. Negociar desde el principio, con documentación de ingresos y cargas familiares, suele dar mejor resultado que esperar a la demanda y al posterior embargo de nómina o de cuentas.

Si el coche era de mi padre y conducía yo, ¿a quién reclama?

A los dos. El artículo 11.3 LRCSCVM permite repetir contra el propietario y contra el responsable del accidente cuando el vehículo no estaba asegurado. El propietario responde por incumplir la obligación de aseguramiento del artículo 2, y el conductor por ser el causante del daño.

¿Y si el seguro se había dado de baja por impago pocos días antes?

Depende del momento exacto y de si la aseguradora cumplió sus obligaciones de comunicación. Es una de las cuestiones más discutidas en este tipo de reclamaciones y conviene revisar la póliza, los recibos devueltos y las notificaciones antes de asumir que no había cobertura.

Conclusión

Circular sin seguro nunca sale barato

La acción de repetición del Consorcio garantiza que la víctima cobre rápido y que el coste final recaiga sobre quien incumplió la obligación de asegurarse. Para el perjudicado es una buena noticia: no depende de la solvencia del causante. Para el conductor sin póliza, en cambio, supone una deuda que puede superar con creces lo que habría costado el seguro, sumada a una multa de hasta 3.005 euros y al depósito del vehículo. En ambos escenarios —y atendemos casos en toda la provincia de Alicante y el resto de la Comunidad Valenciana— revisar el expediente con un abogado desde el primer momento marca la diferencia. Puede consultar el texto consolidado de la norma en el Boletín Oficial del Estado.

Hablemos de su caso

¿Le ha reclamado el Consorcio o ha sufrido un accidente con un vehículo sin seguro?

En Santamaría Baeza Abogados (Avda. Aguilera 39, Entlo. B, 03007 Alicante) estudiamos su caso con presupuesto cerrado; trabajamos sin provisión de fondos: si usted no cobra, nosotros tampoco.

Solicitar citaEscribir por WhatsApp
654 58 14 93 (también WhatsApp) · vsantamaria@santamariaabogados.es

Este artículo ofrece información jurídica de carácter general y no sustituye al asesoramiento individualizado sobre un caso concreto. Vicente José Santamaría Baeza, colegiado n.º 8.150 del Ilustre Colegio de la Abogacía de Alicante.

Publicado en: Indemnizaciones Etiquetado como: Abogado Alicante, Accidentes de Tráfico, Consorcio de Compensacion, Responsabilidad, Seguro Obligatorio

Copyright © 2026 · Genesis Child on Genesis Framework · WordPress · Acceder

Gestionar consentimiento
Para ofrecer las mejores experiencias, utilizamos tecnologías como las cookies para almacenar y/o acceder a la información del dispositivo. El consentimiento de estas tecnologías nos permitirá procesar datos como el comportamiento de navegación o las identificaciones únicas en este sitio. No consentir o retirar el consentimiento, puede afectar negativamente a ciertas características y funciones.
Funcional Siempre activo
El almacenamiento o acceso técnico es estrictamente necesario para el propósito legítimo de permitir el uso de un servicio específico explícitamente solicitado por el abonado o usuario, o con el único propósito de llevar a cabo la transmisión de una comunicación a través de una red de comunicaciones electrónicas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
El almacenamiento o acceso técnico que es utilizado exclusivamente con fines estadísticos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
1
Escanea el código
WhatsApp
Hola 👋
¿En qué podemos ayudarte?
Abrir chat